Jacobo Taurel

Muchos donantes jóvenes adinerados prefieren las causas

Muchos donantes adinerados de la generación Z y millennials prefieren las causas a las grandes instituciones, según Bank of America. Están entusiasmados por involucrarse en los temas que les importan.

Cómo se involucran los donantes más jóvenes con los grupos que apoyan

Muchos donantes adinerados de la generación Z y millennials están forjando sus propias identidades filantrópicas y prefieren las causas a las grandes instituciones, según un estudio de la división Philanthropic Solutions de Bank of America. Muchos provienen de familias que han creado fundaciones, fideicomisos benéficos o fondos asesorados por el donante.

Esas estructuras facilitan seguir donando a las causas que una familia ha apoyado durante mucho tiempo y, a la vez, experimentar con nuevas causas que son importantes para la siguiente generación. Los fondos asesorados por el donante son especialmente populares entre los donantes más jóvenes: son muy digitales y ofrecen un vehículo para los recursos destinados a la filantropía mientras toma forma una estrategia de donación.

Una gran diferencia entre esta generación más joven de donantes y las demás es su deseo de involucrarse con los grupos que apoyan y las causas que les importan. Bank of America encontró que el 30 por ciento de los donantes más jóvenes ya participa en alguna forma de recaudación de fondos para las organizaciones benéficas que apoya, frente al 11 por ciento de los donantes mayores. Alrededor del 26 por ciento participa en actividades de mentoría, frente a solo el 4 por ciento de los donantes mayores. Los donantes más jóvenes también quieren entender cómo funcionan las organizaciones benéficas que apoyan y ver el impacto tangible de sus donaciones. Eso no significa que quieran imponer restricciones estrictas a sus donaciones.


Activest Wealth Management, LLC es un asesor de inversiones registrado ante la Comisión de Bolsa y Valores de los Estados Unidos (SEC); el registro no implica un determinado nivel de pericia ni de formación. Este material se proporciona únicamente con fines informativos y no constituye asesoramiento de inversión, legal ni fiscal, ni una oferta de compra o venta de valores, ni una solicitud de oferta alguna. La información aquí contenida procede de fuentes que se consideran confiables, pero no se garantiza su exactitud ni su integridad. Las opiniones corresponden a la fecha de publicación y pueden cambiar sin previo aviso. Los retornos de los índices no reflejan la deducción de honorarios de asesoría ni de gastos, y no es posible invertir directamente en un índice. El rendimiento pasado no garantiza resultados futuros. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido. Consulte la Parte 2 del Formulario ADV de Activest Wealth Management, LLC para obtener información adicional y conocer los riesgos. Todos los datos de mercado corresponden al cierre de la fecha indicada, salvo que se señale lo contrario.
La IA y el mercado laboral para los graduados universitarios

Los graduados universitarios recientes tienen una dificultad inusual para encontrar empleo. Un estudio del Banco de la Reserva Federal de Dallas se pregunta si la IA tiene la culpa.

Un estudio de la Reserva Federal de Dallas vincula la IA con peores perspectivas laborales para los graduados recientes

Los graduados universitarios recientes tienen una dificultad inusual para encontrar empleo, y un estudio del Banco de la Reserva Federal de Dallas se pregunta qué parte de eso se debe a la IA. Usa registros de educación e ingresos de estudiantes y graduados de universidades públicas de Texas. Compara las carreras que suelen conducir a ocupaciones que la IA generativa puede automatizar con más facilidad con las que conducen a ocupaciones menos automatizables. Entre las carreras más expuestas están las ciencias de la computación, la ingeniería en computación y los idiomas, mientras que enfermería, educación y psicología figuran entre las menos expuestas.

La diferencia en las tasas de empleo entre las carreras más y menos expuestas se mantuvo estable antes del lanzamiento de ChatGPT a finales de 2022. Desde entonces, una proporción de tareas automatizables 10 puntos porcentuales más alta en una carrera se ha asociado con una caída relativa de 1.7 puntos porcentuales en las tasas de empleo, según la Reserva Federal de Dallas. Entre los graduados que encontraron trabajo en Texas, los ingresos del primer año de las carreras más expuestas también bajaron aproximadamente un 5 por ciento de 2021 a 2024 en comparación con las carreras menos expuestas. En conjunto, concluye la Reserva Federal de Dallas, la transición a la IA ha afectado negativamente a muchos graduados universitarios recientes.

Los graduados y los estudiantes ya se están adaptando al cambio en la demanda de habilidades. Los estudiantes que volvieron a estudiar continuaron en gran medida en el mismo campo de su carrera de pregrado. Dos tercios de los graduados en ciencias de la computación de 2024 que volvieron a estudiar el otoño siguiente eligieron un posgrado en ciencias de la computación. Los nuevos estudiantes de pregrado, en cambio, han empezado a alejarse de los campos expuestos a la IA. Por cada diferencia de 10 puntos porcentuales en la proporción de tareas automatizables entre carreras, la inscripción de pregrado en las instituciones de cuatro años de Texas bajó un 4.8 por ciento entre el otoño de 2024 y el otoño de 2025.


Activest Wealth Management, LLC es un asesor de inversiones registrado ante la Comisión de Bolsa y Valores de los Estados Unidos (SEC); el registro no implica un determinado nivel de pericia ni de formación. Este material se proporciona únicamente con fines informativos y no constituye asesoramiento de inversión, legal ni fiscal, ni una oferta de compra o venta de valores, ni una solicitud de oferta alguna. La información aquí contenida procede de fuentes que se consideran confiables, pero no se garantiza su exactitud ni su integridad. Las opiniones corresponden a la fecha de publicación y pueden cambiar sin previo aviso. Los retornos de los índices no reflejan la deducción de honorarios de asesoría ni de gastos, y no es posible invertir directamente en un índice. El rendimiento pasado no garantiza resultados futuros. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido. Consulte la Parte 2 del Formulario ADV de Activest Wealth Management, LLC para obtener información adicional y conocer los riesgos. Todos los datos de mercado corresponden al cierre de la fecha indicada, salvo que se señale lo contrario.
Brasil irá a una segunda vuelta presidencial

El senador Flávio Bolsonaro quedó ligeramente por delante del presidente Lula en la primera vuelta. Ambos se volverán a medir el 25 de octubre, y los mercados brasileños ya reaccionaron.

Lo que dejó la primera vuelta

La elección presidencial de Brasil se definirá en una segunda vuelta el 25 de octubre. En la primera vuelta, celebrada el 4 de octubre, el senador Flávio Bolsonaro, del Partido Liberal (PL) e hijo del expresidente Jair Bolsonaro, obtuvo el 47.03% de los votos válidos, frente al 45.16% del presidente Luiz Inácio Lula da Silva, del Partido de los Trabajadores (PT). Según Reuters, la campaña giró en torno al costo de vida, la corrupción y la seguridad pública. La abstención llegó al 21.08%, la más alta desde 1998. A partir del próximo año, el PL será el partido con más escaños tanto en el Senado (28 de 81) como en la Cámara de Diputados (121 de 513), según Americas Quarterly.

El resultado se apartó de lo que anticipaba la mayoría de las encuestas. El último sondeo de Datafolha, realizado un día antes de la votación, daba a Lula una ventaja de 45% a 42% en votos válidos. Los mercados de predicción reaccionaron tras el conteo. El 7 de octubre, Polymarket le asignaba a Bolsonaro cerca de un 85% de probabilidades de ganar la segunda vuelta, frente a alrededor del 60% antes de la elección, según The Rio Times. Kalshi, una plataforma estadounidense regulada por la CFTC, mostraba un nivel similar. Estos precios reflejan las apuestas de los participantes, no encuestas, y pueden cambiar rápidamente. Las primeras encuestas de cara a la segunda vuelta se esperan para el 8 de octubre.

Los activos brasileños reaccionaron con fuerza. El 5 de octubre, el índice bursátil Ibovespa subió 7.7% hasta los 206,912 puntos, su mayor alza en un solo día desde marzo de 2020, y el real se apreció cerca de 4% frente al dólar, según Reuters. Los inversionistas interpretaron el resultado como una mayor probabilidad de un gobierno más conservador en materia fiscal. Los analistas, sin embargo, también advirtieron sobre los límites. Andrés Abadía, de Pantheon Macroeconomics, señaló que quien gane tendrá que lidiar con un gasto obligatorio creciente y con un alto costo del servicio de la deuda. Alessandra Ribeiro, de Tendências Consultoria, dijo a Americas Quarterly que el riesgo de que el ajuste fiscal decepcione es considerable. La deuda pública de Brasil supera el 82% del PIB.

Las tres semanas que faltan para la segunda vuelta dejan margen para que el panorama cambie. La federación formada por União Brasil y Progressistas, que obtuvo 87 escaños en la Cámara de Diputados, respaldó a Bolsonaro, al igual que Ronaldo Caiado y Romeu Zema, quienes quedaron fuera en la primera vuelta. El PSD se mantuvo neutral. Lula apuesta por su base en el Nordeste y por quienes no fueron a votar. Los respaldos no se traducen automáticamente en votos, y cerca de 9.3 millones de votos fueron para otros candidatos. En la segunda vuelta de 2022, la más reñida de la historia de Brasil, Lula ganó con el 50.9% frente al 49.1%. Quien resulte electo gobernará Brasil a partir de enero de 2027.


Activest Wealth Management, LLC es un asesor de inversiones registrado ante la Comisión de Bolsa y Valores de los Estados Unidos (SEC); el registro no implica un determinado nivel de pericia ni de formación. Este material se proporciona únicamente con fines informativos y no constituye asesoramiento de inversión, legal ni fiscal, ni una oferta de compra o venta de valores, ni una solicitud de oferta alguna. La información aquí contenida procede de fuentes que se consideran confiables, pero no se garantiza su exactitud ni su integridad. Las opiniones corresponden a la fecha de publicación y pueden cambiar sin previo aviso. Los retornos de los índices no reflejan la deducción de honorarios de asesoría ni de gastos, y no es posible invertir directamente en un índice. El rendimiento pasado no garantiza resultados futuros. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido. Consulte la Parte 2 del Formulario ADV de Activest Wealth Management, LLC para obtener información adicional y conocer los riesgos. Todos los datos de mercado corresponden al cierre de la fecha indicada, salvo que se señale lo contrario.
Qué significan las cuentas Trump para las familias con hijos

Todo niño estadounidense elegible ya tiene una cuenta Trump. Para las familias que ya usan planes 529, cuentas custodiales y donaciones periódicas, la pregunta es cómo encaja.

Una cuenta nueva para hijos y nietos menores de dieciocho años

El Tesoro terminó de inscribir automáticamente a los niños elegibles en las cuentas Trump. En muchas familias, cada hijo y cada nieto menor de dieciocho años ya tiene una. Según el Tesoro, las cuentas abarcan a todo niño elegible menor de dieciocho años con un número de Seguro Social válido. Cada una es una cuenta de inversión con ventajas fiscales y, como cualquier cuenta de inversión, su valor puede subir o bajar. Los familiares, amigos y empleadores solo pueden aportar una vez que un padre, una madre o un tutor reclama la cuenta. Reclamarla importa sobre todo en el caso de los más pequeños. Ciertos niños nacidos entre 2025 y 2028 pueden recibir del Tesoro una aportación inicial única de $1,000, que solo se deposita en cuentas ya reclamadas.

Para las familias que ya planifican para la próxima generación, una cuenta Trump se suma a lo que ya tienen en marcha; no lo reemplaza. La ley federal la creó como un tipo de cuenta individual de jubilación tradicional para un niño, por lo que está pensada para el largo plazo. Un plan 529, en cambio, está diseñado en torno a la educación. Una cuenta custodial es distinta: lo que se dona a ella pertenece al niño y, por lo general, pasa a su control cuando es un adulto joven. Para los abuelos que hacen donaciones periódicas a sus nietos, una aportación a esta cuenta es una donación más que conviene sopesar junto con las ya previstas. Las familias que tienen una empresa enfrentan una pregunta abierta, porque las reglas sobre las aportaciones de los empleadores a estas cuentas siguen siendo una propuesta pendiente de audiencia pública.

Antes de reclamar una cuenta o de aportar dinero, conviene aclarar algunos puntos dentro de la familia. El primero es quién la reclama, ya que quien reclama la cuenta la administra. Puede hacerlo un padre, una madre o un tutor, y las reglas del IRS también permiten que lo haga un custodio legal. El segundo es cómo encaja cada cuenta en el plan para ese niño en particular, ya que cada niño elegible tiene su propia cuenta. El tercero es el momento: partes de las reglas siguen abiertas a comentarios públicos, por lo que los detalles pueden cambiar. Reclamar una cuenta no obliga a nadie a aportar. Decidir si merece dinero nuevo es una decisión aparte, que conviene tomar junto con los planes 529, las cuentas custodiales y el plan de donaciones de la familia.


Activest Wealth Management, LLC es un asesor de inversiones registrado ante la Comisión de Bolsa y Valores de los Estados Unidos (SEC); el registro no implica un determinado nivel de pericia ni de formación. Este material se proporciona únicamente con fines informativos y no constituye asesoramiento de inversión, legal ni fiscal, ni una oferta de compra o venta de valores, ni una solicitud de oferta alguna. La información aquí contenida procede de fuentes que se consideran confiables, pero no se garantiza su exactitud ni su integridad. Las opiniones corresponden a la fecha de publicación y pueden cambiar sin previo aviso. Los retornos de los índices no reflejan la deducción de honorarios de asesoría ni de gastos, y no es posible invertir directamente en un índice. El rendimiento pasado no garantiza resultados futuros. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido. Consulte la Parte 2 del Formulario ADV de Activest Wealth Management, LLC para obtener información adicional y conocer los riesgos. Todos los datos de mercado corresponden al cierre de la fecha indicada, salvo que se señale lo contrario.
Dos estrategias marcan el futuro de la IA

EE. UU. apuesta por modelos avanzados y China por aplicaciones industriales. La carrera por la IA avanza con estrategias distintas y oportunidades globales.

Dos caminos para liderar la inteligencia artificial

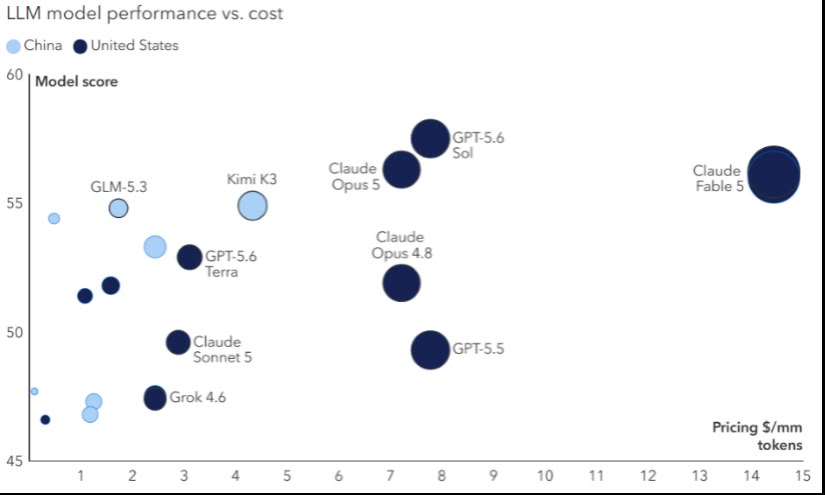
EE. UU. y China avanzan en la inteligencia artificial con enfoques distintos. Las empresas estadounidenses destinan grandes inversiones al desarrollo de modelos cada vez más avanzados, mientras China prioriza aplicaciones industriales eficientes y de menor costo, como robótica y conducción autónoma. Más que un único ganador, ambos ecosistemas podrían coexistir y atender diferentes necesidades del mercado.

La competencia puede acelerar la innovación, pero también generar volatilidad y cambios de liderazgo. Para los inversionistas, las oportunidades podrían extenderse más allá de los desarrolladores de modelos hacia semiconductores, infraestructura, nube, robótica y empresas que incorporen IA para mejorar su productividad.

Tokenomics: China’s AI models lead on cost

Fuente: Capital Group

La Fed endurece su postura frente a la inflación

La Fed elevó su tasa en 25 pb y anticipa que podría realizar otro ajuste este año. La inflación lleva a la Fed a retomar una política monetaria más restrictiva.

La Fed retoma el ciclo de alzas

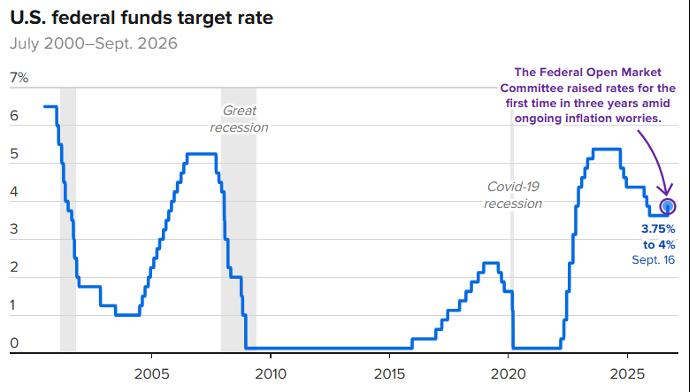
La Fed elevó su tasa de referencia en 25 puntos base, a un rango de 3.75%-4.00%, su primera alza desde 2023. La decisión fue unánime y responde a una inflación que permanece por encima del objetivo, presionada por mayores costos de energía y otros factores. Las nuevas proyecciones apuntan a la posibilidad de otro incremento este año, mientras la economía y el mercado laboral mantienen resiliencia.

El regreso de las alzas confirma que la Fed mantiene la estabilidad de precios como prioridad. Tasas más altas por más tiempo pueden generar presión sobre las valuaciones y elevar los costos de financiamiento, pero también ofrecen mayores rendimientos en renta fija. En este entorno, mantener diversificación y disciplina cobra mayor relevancia.

Monitor

Fuente: Federal Reserve Bank of New York

Panorama Global Semanal 

Inflación persistente, tasas más altas y señales mixtas de crecimiento global. 

La inflación volvió a marcar la agenda de los mercados. La Fed y el BCE enfrentan mayores presiones sobre tasas, mientras Asia mantiene señales mixtas y América Latina muestra una moderación gradual de precios. 

  • Estados Unidos: La inflación anual se ubicó en 3.4% en agosto y el PPI en 5.4%. El mercado elevó a 87% la probabilidad de un alza de tasas de la Fed en septiembre, ante mayores presiones en energía. 

  • Europa: El BCE elevó su tasa a 2.50% ante una inflación de 3.3% y mayores riesgos energéticos. En Alemania, la inflación subió a 2.9%, mientras las exportaciones retrocedieron en julio. 

  • Japón: La economía creció 1.4% anualizado en el 2T26, apoyada por gasto público y exportaciones. Los precios al productor subieron 7.6% anual, reflejando presiones persistentes en energía y materias primas. 

  • China: Las exportaciones crecieron 25% anual en agosto, apoyadas por tecnología e IA. La inflación al consumidor subió a 0.8%, mientras los precios al productor avanzaron 3.8% por mayores costos energéticos. 

  • Argentina: La inflación anual se moderó a 33.7% en agosto, con un avance mensual de 1.7%, inferior al 2.1% de julio. La inflación acumulada en el año alcanzó 21.3%. 

  • Brasil: La inflación anual bajó a 4.22% en agosto, mientras los precios al consumidor retrocedieron 0.32% mensual, favorecidos por menores presiones en transporte y vivienda. 

  • México: La inflación se ubicó en 3.26% anual en agosto. Hacienda proyecta un déficit de 3.9% del PIB en 2027 y crecimiento de 1.5% a 2.5%, mientras la producción automotriz cayó 1.4% anual. 

“Time is your friend, impulse is your enemy.” 
— John Bogle 

Eventos importantes 

  • En Estados Unidos, se dará a conocer el dato de las ventas minoristas — 09/16 
  • En Estados Unidos, se dará a conocer la decisión de política monetaria de la FED — 09/16 

Monitor 

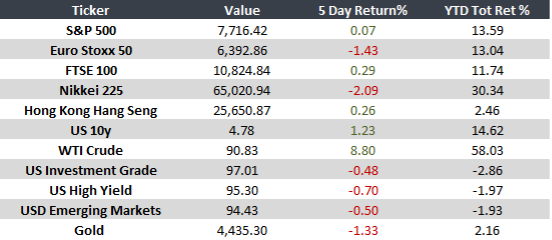
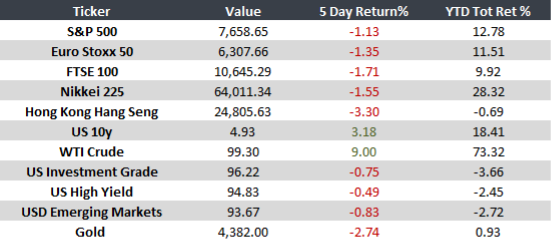
Nota: Rendimientos indicativos 10 AM EST 

Tasas

Las tasas se normalizan y redefinen las oportunidades para los inversionistas. Tasas más altas cambian el balance entre crecimiento, ingreso y riesgo. 

Un nuevo entorno para acciones y bonos 

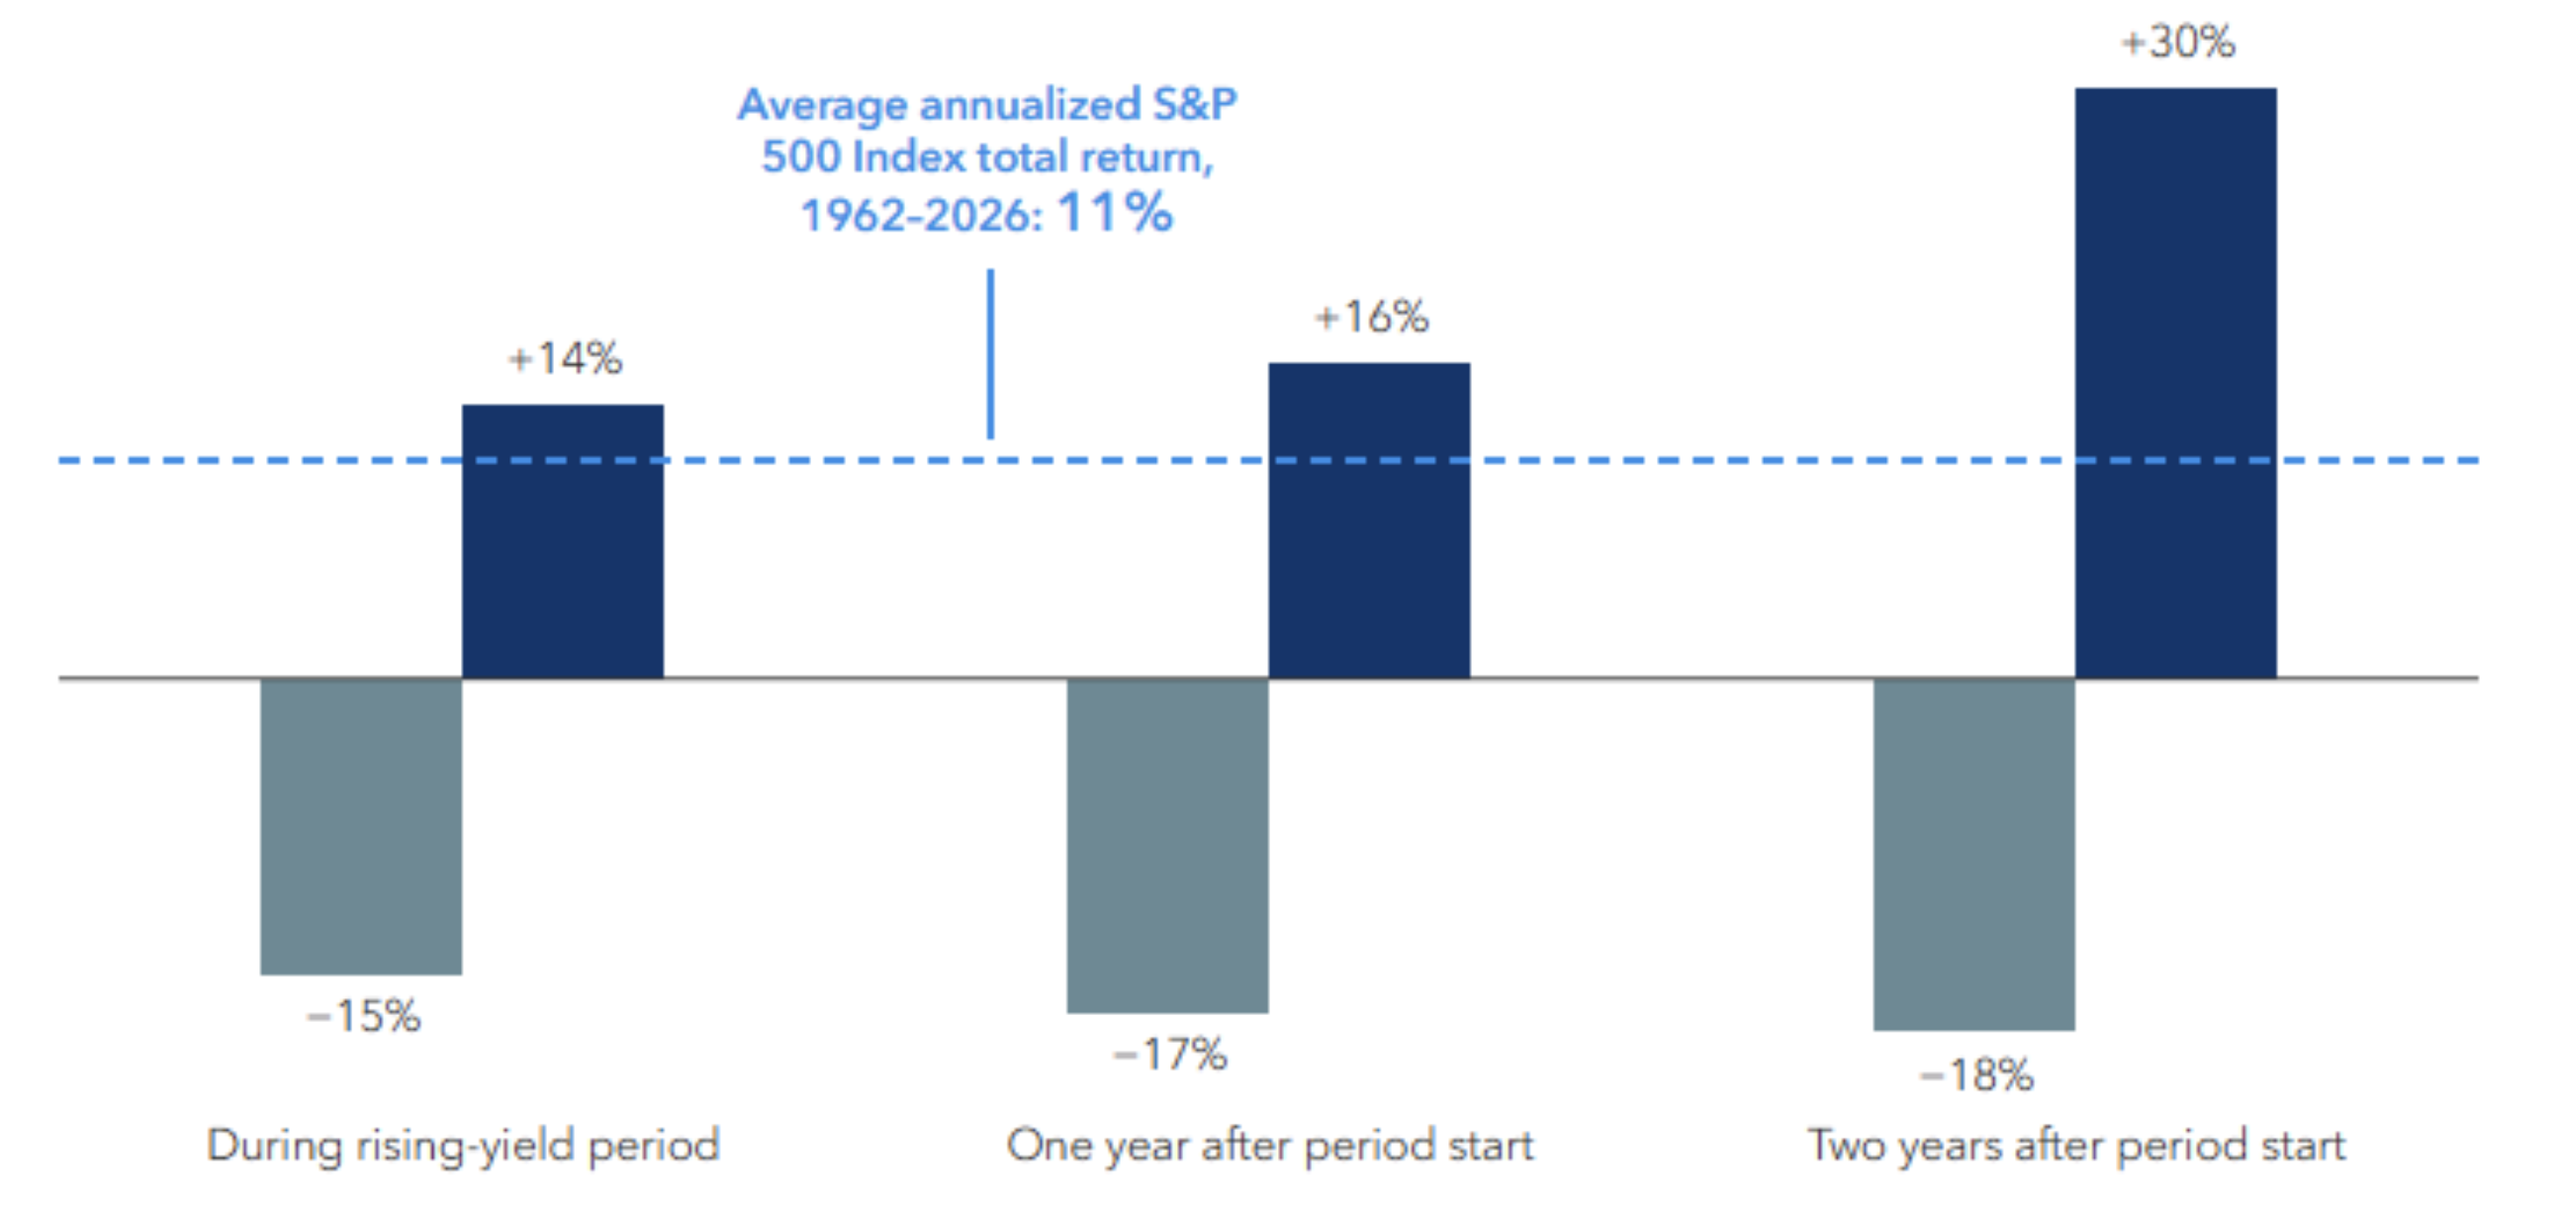
Los rendimientos de los bonos del Tesoro han subido ante una economía resiliente, inflación persistente y mayor deuda pública. Aunque las tasas altas suelen generar volatilidad, históricamente no han impedido un buen desempeño de las acciones cuando coinciden con crecimiento económico. Al mismo tiempo, rendimientos cercanos al 5% devuelven atractivo a los bonos como fuente de ingreso y diversificación. 

El entorno exige mayor selectividad. En acciones, tasas más altas pueden presionar las valuaciones de compañías de alto crecimiento, favoreciendo la diversificación hacia sectores con flujos sólidos. En renta fija, mayores rendimientos iniciales mejoran el potencial de ingreso y protección, reforzando su papel como contrapeso frente a la volatilidad accionaria. 

Monitor

Fuente: Capital Group

Panorama global semanal

Empleo resiliente, inflación persistente y nuevas señales sobre el rumbo de las tasas.

La economía global mantuvo señales de resiliencia, aunque las presiones sobre precios siguen presentes. El empleo en EE. UU. sorprendió al alza, mientras Europa enfrenta mayor inflación y Asia muestra una actividad más favorable.

Estados Unidos

  • La economía creó 162 mil empleos en agosto, superando expectativas, mientras el Treasury a 10 años alcanzó 4.818%. El mercado elevó a 58% la probabilidad de un alza de tasas de la Fed.

Europa

  • La inflación subió a 3.3% anual en agosto, impulsada por energía, reforzando las expectativas de un alza de tasas del BCE. A su vez, el PMI manufacturero mejoró, apoyado por Alemania.

Japón

  • Las ventas minoristas crecieron 4% anual en julio, superando expectativas. El PMI manufacturero mantuvo su expansión en agosto, apoyado por exportaciones y empleo, aunque persistieron presiones en costos.

China

  • Los PMI de manufactura y servicios mejoraron en agosto. La manufactura siguió en contracción, aunque producción y nuevos pedidos repuntaron, mientras los servicios se beneficiaron de una mayor demanda interna.

Argentina

  • Las exportaciones agrícolas crecieron 51% anual en agosto. El complejo agroexportador generó cerca de USD 2,750 millones durante el mes, fortaleciendo una fuente clave de divisas para la economía.

Brasil

  • El PIB creció 0.5% trimestral en el 2T, apoyado por inversión y gasto público. La producción industrial avanzó 0.2% mensual en julio, aunque el consumo de los hogares continuó presionado por la inflación.

México

  • La inversión fija creció 7.7% anual en junio, apoyada por la construcción pública. En agosto, las ventas de autos aumentaron 4.7% anual y la confianza del consumidor alcanzó su mayor nivel en un año.

“Investing is the intersection of economics and psychology.”
— Phil Town

Próximos eventos clave

  • En Estados Unidos, se dará a conocer el PPI de agosto — 09/10
  • En Estados Unidos, se dará a conocer el dato de inflación de agosto — 09/11

Monitor:

Nota: Rendimientos indicativos 10 AM EST

Cuando el clima se convierte en riesgo económico

Europa muestra cómo el clima puede afectar crecimiento, inflación y energía. El clima extremo gana relevancia como variable económica y financiera.


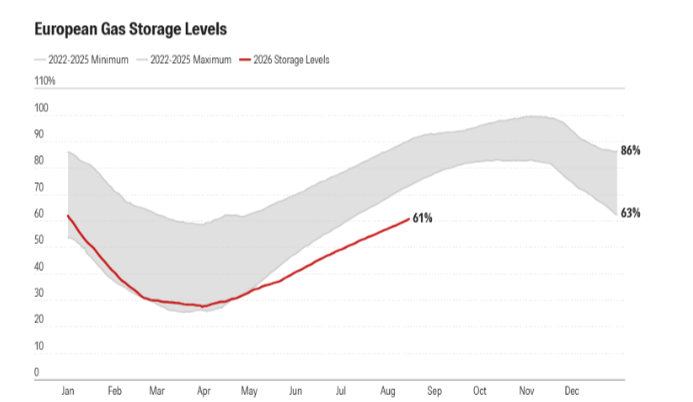
Las altas temperaturas, sequías e incendios en Europa muestran cómo el clima extremo puede trasladarse rápidamente a la economía. Menor productividad, afectaciones agrícolas, restricciones en la generación eléctrica y problemas de transporte elevan costos y presionan el crecimiento. El banco europeo Triodos estima que estos efectos podrían restar cerca de 1% al PIB de la Unión Europea este año, equivalente a unos EUR 180 mil millones.

El impacto podría extenderse más allá del verano. La menor generación hidroeléctrica y nuclear aumenta la dependencia del gas antes del invierno, mientras mayores costos de energía, alimentos y transporte pueden trasladarse a la inflación. Este scenario podría complicar las decisiones del BCE y mantener las tasas elevadas por más tiempo.

Monitor

Fuente: Morningstar, Gas Infrastructure Europe

Ponte en contacto con nosotros

Recibe las mejores noticias del mercado financiero

Política de cookies

Utilizamos cookies propias y de terceros para mejorar nuestros servicios y mostrarte publicidad relacionada con tus preferencias, mediante el análisis de tus hábitos de navegación. Al continuar, confirmas que has leído y aceptas dicha Política.