Jacobo Taurel

Inflación persistente, bancos centrales bajo presión e IA como refugio 

Esta semana, los mercados recordaron que el camino hacia la normalización monetaria no es lineal. Mientras la inflación se mantiene por encima de los objetivos en varios frentes, la inteligencia artificial sigue siendo el ancla de optimismo para los inversionistas.

La Fed, el BCE y el BoJ convergen en la misma encrucijada 

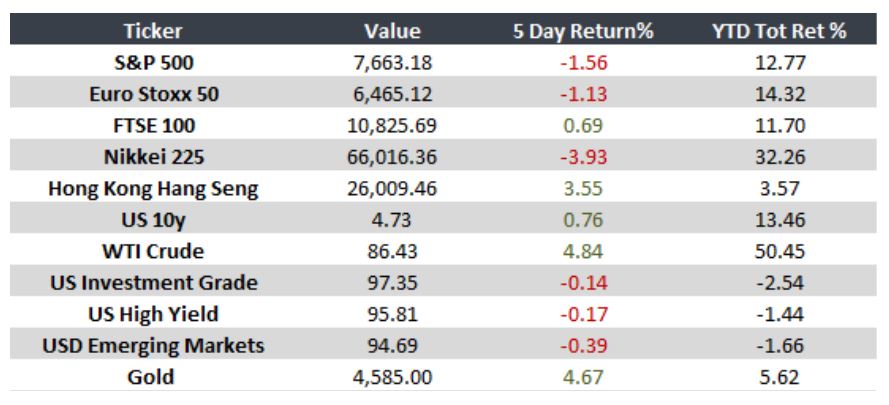
La semana del 24 al 28 de agosto estuvo marcada por señales mixtas en la economía global. En Estados Unidos, Nvidia reafirmó la fortaleza de la demanda por inteligencia artificial, pero la inflación PCE de 3.7% mantuvo vivo el debate sobre si la Fed deberá retomar el ciclo de alzas. El PIB estadounidense creció 1.5% anualizado, una cifra que refleja resiliencia, pero también una desaceleración que añade complejidad al panorama. 

En Europa, el BCE evalúa elevar su tasa a 2.50% en septiembre, con una inflación que ronda el 3% y expectativas al alza en el Reino Unido. Japón enfrenta una coyuntura distinta: el mercado anticipa que el Banco de Japón subirá su tasa a 1.25% ante la debilidad del yen y presiones inflacionarias, lo que podría encarecer significativamente el servicio de la deuda soberana. En China, el gobierno activó nuevas medidas de liquidez para sostener una demanda interna que sigue mostrando fragilidad. En Latinoamérica, Brasil registró su menor tasa de desempleo desde diciembre de 2025, México mostró un crecimiento sólido en el segundo trimestre, y Argentina y Chile reactivaron su tratado minero transfronterizo con potencial de inversión superior a USD 20,700 millones. 

Para los inversionistas, el entorno global de esta semana refuerza la importancia de mantener una lectura atenta sobre las decisiones de los bancos centrales. La combinación de inflación persistente y crecimiento moderado deja poco margen de error: un tono más restrictivo de cualquiera de los tres grandes bancos centrales podría generar volatilidad. Al mismo tiempo, el sector tecnológico —impulsado por la demanda de IA— continúa ofreciendo oportunidades de valor en medio de la incertidumbre macroeconómica. 

Monitor
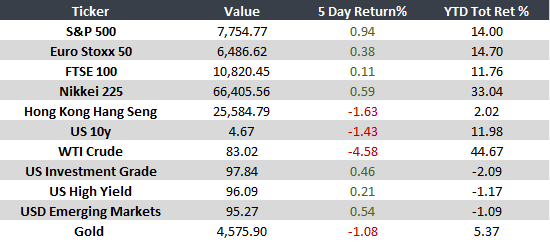
Fuente: Datos macroeconómicos de la semana del 24 al 28 de agosto de 2026. 
Reservas

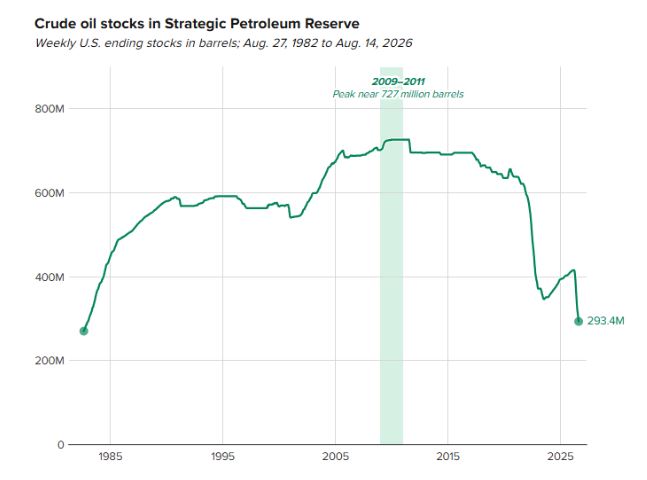
La reserva estratégica de petróleo alcanza mínimos históricos. La caída de la reserva genera dudas sobre su capacidad ante futuras emergencias energéticas, con inventarios en mínimos de cuatro décadas tras nuevas liberaciones.

La Reserva Estratégica de Petróleo de EE. UU. cayó por debajo de 300 millones de barriles, su menor nivel desde que fue abastecida en los años 80. Tras liberar 172 millones de barriles ante las disrupciones derivadas del conflicto con Irán, se estima que el inventario podría descender a cerca de 243 millones. Expertos advierten que niveles reducidos podrían limitar la capacidad de respuesta ante futuras emergencias.

La reducción del SPR ha reabierto el debate sobre su nivel operativo adecuado. Expertos sitúan un rango práctico entre 250 y 300 millones de barriles y advierten sobre riesgos para la infraestructura, mientras el Departamento de Energía rechaza que las cavernas estén en peligro. Un menor inventario podría limitar la flexibilidad de EE. UU. ante nuevas disrupciones energéticas.

Monitor

Fuente: U.S. Energy Information Administration

Panorama Global Semanal

Mayores tasas, presiones inflacionarias y señales mixtas de crecimiento marcaron la semana.

Los mercados atravesaron una semana de mayor volatilidad, con rendimientos de los bonos estadounidenses al alza y renovadas presiones inflacionarias. Mientras EE. UU. y Europa enfrentan tasas elevadas, Asia mostró señales de desaceleración.

  • La tasa del Treasury a 30 años alcanzó su mayor nivel desde 2007, ante mayores presiones fiscales y geopolíticas. La Fed mantiene abierta la posibilidad de subir tasas si la inflación persiste.

  • La inflación repuntó a 2.9% tanto en la Eurozona como en Reino Unido, impulsada por energía. En contraste, la confianza inversora en Alemania mejoró pese a los elevados costos energéticos.

  • El PIB creció 0.3% trimestral en el 2T, aunque perdió dinamismo ante la debilidad de la demanda interna. La inflación repuntó a 1.9% anual, su mayor nivel desde diciembre.

  • La producción industrial desaceleró a 4.5% anual y las ventas minoristas crecieron apenas 0.6%, reflejando una demanda interna débil y una fuerte contracción en las ventas de automóviles.

  • La actividad económica creció 2.7% anual en junio, superando las expectativas. El avance fue generalizado, con 12 de 15 sectores en expansión y un sólido desempeño de pesca y minería.

  • La economía creció apenas 0.2% en el 2T, mostrando una pérdida de dinamismo. La industria avanzó, mientras los servicios se contrajeron ante un entorno de tasas de interés todavía elevadas.

  • La inflación cedió y el PIB rebotó en el 2T, aunque Banxico mantendría las tasas elevadas por más tiempo. La recaudación avanzó ligeramente y las ventas minoristas crecieron 2.7% anual.

“The single greatest edge an investor can have is a long-term orientation.”
— Seth Klarman

  • En Estados Unidos, se publicarán datos relacionados con el empleo — 08/25
  • En Estados Unidos, se dará a conocer el crecimiento preliminar del PIB para el 2T — 08/26

Monitor:

Nota: Rendimientos indicativos 10 AM EST

Septiembre 

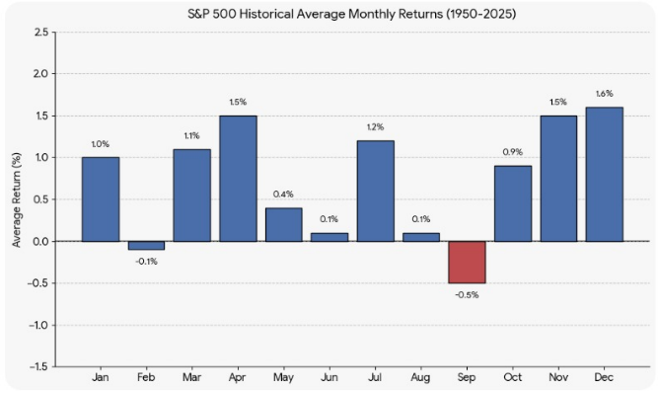
Septiembre registra históricamente el desempeño más débil para el mercado accionario. La historia invita a mantener cautela, sin perder la perspectiva.

Septiembre ha sido históricamente el mes más desafiante para el mercado accionario. Desde finales del siglo XIX, el Dow Jones ha cerrado al alza solo 43% de los septiembres, frente a 60% en el resto del año. Su retorno promedio durante el mes ha sido de -1.1%, comparado con +0.8% en los demás meses. Aunque el patrón es estadísticamente relevante, la historia no determina necesariamente el desempeño futuro.

La estacionalidad puede aportar contexto, pero no debería determinar por sí sola una decisión de inversión. Factores económicos, corporativos y de mercado suelen tener mayor relevancia. De hecho, el Dow Jones avanzó durante los últimos dos septiembres, recordándonos que un patrón histórico refleja probabilidades, no certezas.

Monitor

Fuente: CFRA Research / S&P Dow Jones Indices

La inflación cede terreno y los mercados aprovechan el momento

Los datos de inflación publicados esta semana en Estados Unidos dieron a los mercados exactamente lo que buscaban: una confirmación de que la política monetaria podría mantenerse sin cambios en el corto plazo.

La inflación en Estados Unidos se moderó conforme a lo esperado durante la semana del 10 al 14 de agosto, impulsando a los principales índices bursátiles a nuevos máximos históricos. Este dato refuerza la narrativa de un aterrizaje suave de la economía y reduce la presión sobre la Reserva Federal para actuar en el corto plazo.


Más allá de las fronteras estadounidenses, el panorama global presentó matices importantes. Europa mostró resiliencia con un crecimiento sólido en el segundo trimestre tanto en el Reino Unido como en la Eurozona, mientras que Asia continuó exhibiendo señales mixtas: Japón ve cómo se desaceleran gradualmente los precios al productor, y China enfrenta una demanda interna débil pese a la moderación de la inflación. En Latinoamérica, Brasil reportó una inflación dentro del rango objetivo de su banco central y un consumo dinámico, mientras México navega los efectos de los aranceles de EE. UU. sobre su sector automotriz, aunque la actividad industrial general sorprendió positivamente.


Para los inversionistas, el entorno de esta semana refuerza un posicionamiento de mayor apetito por riesgo, con los mercados de renta variable liderando el optimismo. Sin embargo, la atención deberá concentrarse en el Simposio de Jackson Hole, donde la Fed podría entregar señales clave sobre su hoja de ruta monetaria. Cualquier tono más restrictivo de lo esperado podría revertir parte de las ganancias recientes.

Monitor


Fuente: Datos macroeconómicos de la semana del 10 al 14 de agosto de 2026.

Inflación

La inflación de julio se desacelera y reduce la presión sobre la Reserva Federal. Los mercados fortalecen su expectativa de tasas sin cambios.

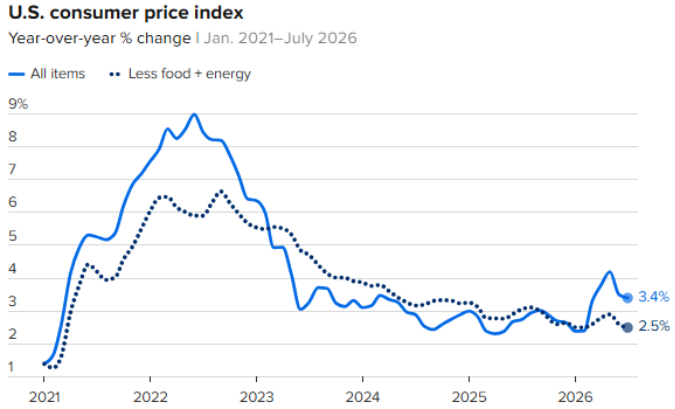
La inflación en Estados Unidos mostró nuevas señales de moderación durante julio. El Índice de Precios al Consumidor (IPC) aumentó 0.1% mensual y 3.4% anual, en línea con las expectativas del mercado, mientras que la inflación subyacente se ubicó en 2.5% anual. Estos resultados fortalecieron la expectativa de que la Reserva Federal mantendrá sin cambios la tasa de referencia en su reunión de septiembre, aunque la decisión seguirá dependiendo de los próximos datos económicos.

La moderación de la inflación reduce la presión inmediata sobre la Reserva Federal y brinda mayor certidumbre a los mercados. Sin embargo, el nivel de precios continúa por encima del objetivo del 2% y factores como la evolución de los costos de energía y la inflación en vivienda podrían mantener un entorno de volatilidad. Los próximos indicadores de inflación serán determinantes para definir el rumbo de la política monetaria.

Monitor

Fuente: U.S. Bureau of Labor Statistics

Panorama global semanal

El empleo pierde fuerza mientras la inteligencia artificial continúa impulsando el crecimiento corporativo.

Los mercados navegaron una semana de señales encontradas. Mientras el empleo en Estados Unidos mostró una moderación mayor a la esperada, la actividad manufacturera y la temporada de resultados continúan respaldadas por la inversión en inteligencia artificial. Al mismo tiempo, Europa mantiene un crecimiento moderado, Asia sigue apoyándose en el comercio exterior y América Latina enfrenta un entorno de política monetaria cautelosa.

El empleo sorprendió a la baja, reforzando expectativas de que la Fed mantenga las tasas. La manufactura y los resultados corporativos continúan mostrando fortaleza gracias al impulso de la inteligencia artificial.

La inflación al productor siguió moderándose, aunque el consumo permanece débil. La manufactura mostró una ligera recuperación impulsada por mejores exportaciones y menores costos.

La manufactura acumuló siete meses de expansión, con el mayor crecimiento en producción desde 2014 gracias al fuerte dinamismo de la demanda vinculada a inteligencia artificial.

Las exportaciones mantuvieron un sólido crecimiento impulsadas por tecnología e IA, mientras la manufactura mostró una moderación que refleja un entorno de crecimiento más equilibrado.

La renovación del swap de divisas con China fortalece la liquidez externa y brinda mayor respaldo financiero para el comercio bilateral.

El banco central recortó su tasa de referencia, aunque mantiene un enfoque prudente ante la inflación. La industria continúa mostrando señales de desaceleración.

Banxico mantuvo sin cambios la tasa de interés. La inversión pública y las remesas continúan respaldando la actividad económica pese al entorno global de incertidumbre.

“To earn the highest of returns that are realistically possible, you should invest with simplicity.”
— John Bogle

Próximos eventos importantes

  • En Estados Unidos, se dará a conocer el dato de la inflación de julio 08/12
  • En Estados Unidos, se dará a conocer el dato del PPI de julio 08/13

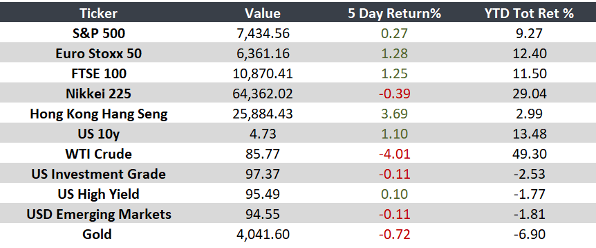
Monitor:

Nota: Rendimientos indicativos 10 AM EST

Elecciones

Los años electorales suelen traer volatilidad, pero también oportunidades. La historia muestra que la volatilidad suele ser temporal.

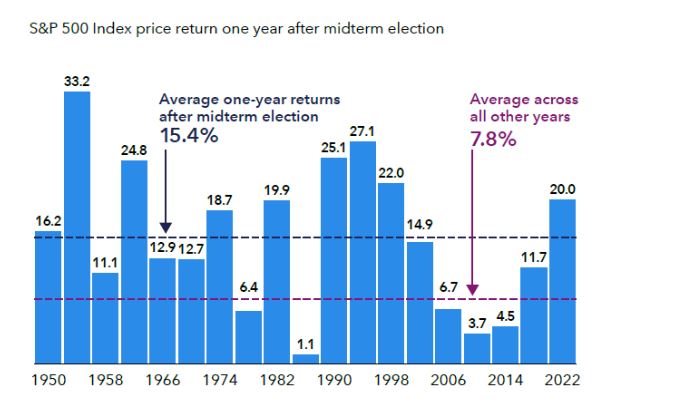
Las elecciones intermedias en Estados Unidos suelen generar mayor incertidumbre y episodios de volatilidad en los mercados. Históricamente, el S&P 500 ha mostrado rendimientos más moderados durante estos años conforme aumenta la cautela de los inversionistas. Sin embargo, una vez conocido el resultado electoral, el mercado ha tendido a recuperar impulso. Desde 1950, el rendimiento promedio del S&P 500 durante los doce meses posteriores a una elección intermedia ha sido de 15.4%, prácticamente el doble del promedio observado en otros años.

Aunque los ciclos electorales suelen influir en el sentimiento del mercado, los fundamentales continúan siendo el principal motor de los rendimientos de largo plazo. El crecimiento de utilidades, la política monetaria y la actividad económica suelen tener un impacto mucho más relevante que el resultado electoral. Para los inversionistas, mantener una estrategia disciplinada y evitar decisiones impulsivas durante periodos de volatilidad ha demostrado ser un enfoque más efectivo que intentar anticipar los movimientos del mercado.

Monitor

Fuente: Capital Group

Panorama global semanal

La Fed mantiene las tasas sin cambios, la temporada de reportes sigue sólida y las principales economías muestran señales mixtas.

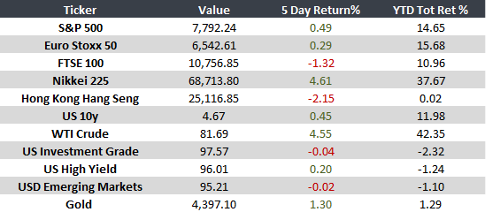
Los mercados continúan encontrando equilibrio entre una economía resiliente y una inflación que aún limita los recortes de tasas. Al mismo tiempo, la temporada de reportes corporativos mantiene resultados favorables y diversas economías muestran un crecimiento mejor al esperado.

  • La Fed mantuvo las tasas sin cambios. Aunque la economía sigue mostrando fortaleza, la inflación permanece por encima del objetivo, por lo que un recorte de tasas aún luce poco probable en el corto plazo.

  • La eurozona y Alemania sorprendieron con un crecimiento mayor al esperado, impulsado por tecnología y exportaciones. Sin embargo, el alza en los precios de la energía mantiene presión sobre la inflación.

  • El Banco de Japón mantuvo su política monetaria y mejoró ligeramente sus perspectivas de crecimiento, mientras el mercado laboral continúa mostrando una fortaleza poco común.

  • La actividad manufacturera volvió a contraerse, reflejando una demanda más débil tanto dentro como fuera del país y confirmando que la recuperación económica sigue perdiendo impulso.

  • El FMI reconoció avances en la confianza macroeconómica del país, aunque mantiene cautela ante los retos fiscales y la incertidumbre política rumbo a las elecciones de 2027.

  • La inflación continuó moderándose gracias a menores precios de alimentos, una señal favorable que brinda mayor margen para la política monetaria en los próximos meses.

  • La economía sorprendió al alza gracias al fuerte dinamismo de las exportaciones, que compensaron la debilidad de la demanda interna y fortalecieron el crecimiento del segundo trimestre.

“Never invest in a company without understanding its finances.”
— Peter Lynch

Próximos eventos clave

  • En Estados Unidos, se dará a conocer el PMI manufacturero — 08/03
  • En Estados Unidos, se darán a conocer las nóminas no agrícolas — 08/07

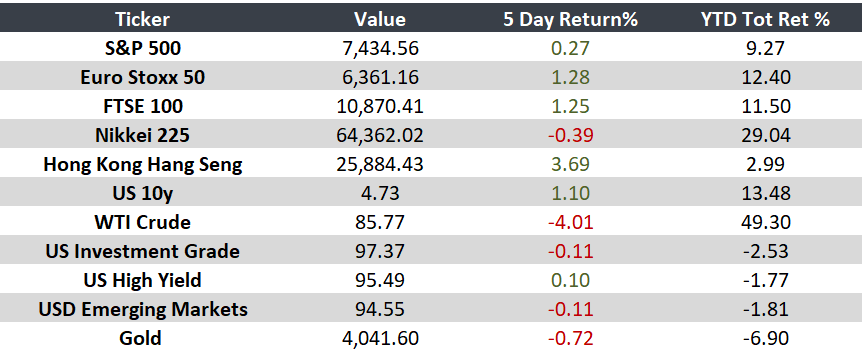
Monitor:

Nota: Rendimientos indicativos 10 AM EST

Fed

La votación evidenció diferencias sobre el rumbo de la política monetaria. La Fed mantiene las tasas, pero aumenta la incertidumbre.

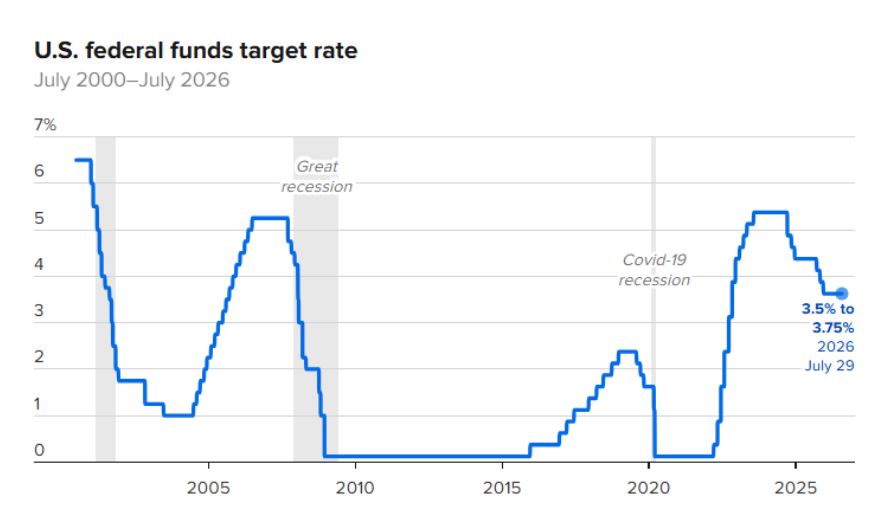
La Reserva Federal mantuvo sin cambios su tasa de referencia en un rango de 3.50% a 3.75%, aunque la decisión dejó un mensaje más complejo que el propio resultado. La votación fue de 9 votos a favor y 3 en contra, reflejando un banco central dividido entre quienes prefieren esperar y quienes consideran necesario actuar frente a los riesgos inflacionarios. Este escenario refuerza la expectativa de que las próximas decisiones dependerán de la evolución de la inflación, el empleo y el crecimiento económico.

Los mercados interpretaron la decisión como una pausa, no como el final del ciclo. Los rendimientos de los bonos permanecen elevados y las expectativas de recortes de tasas se moderaron, mientras la renta variable mantiene la atención en la temporada de resultados y en las perspectivas para septiembre. La división dentro de la Fed podría traducirse en mayor volatilidad conforme se publiquen nuevos datos económicos.

Monitor

Fuente: Federal Reserve, CNBC

Ponte en contacto con nosotros

Recibe las mejores noticias del mercado financiero

Política de cookies

Utilizamos cookies propias y de terceros para mejorar nuestros servicios y mostrarte publicidad relacionada con tus preferencias, mediante el análisis de tus hábitos de navegación. Al continuar, confirmas que has leído y aceptas dicha Política.