Jacobo Taurel

Fed: Señales Mixtas tras nuevo recorte de tasas

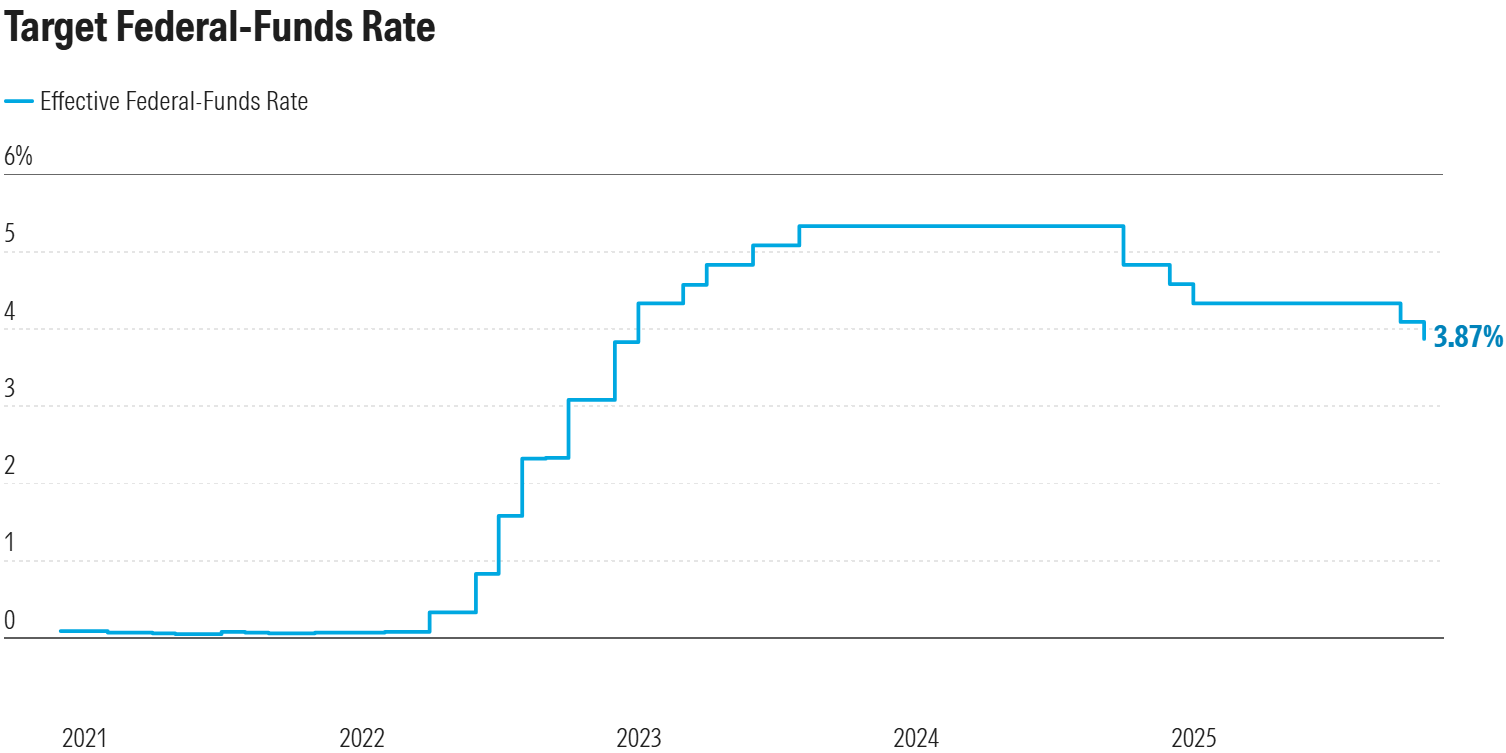
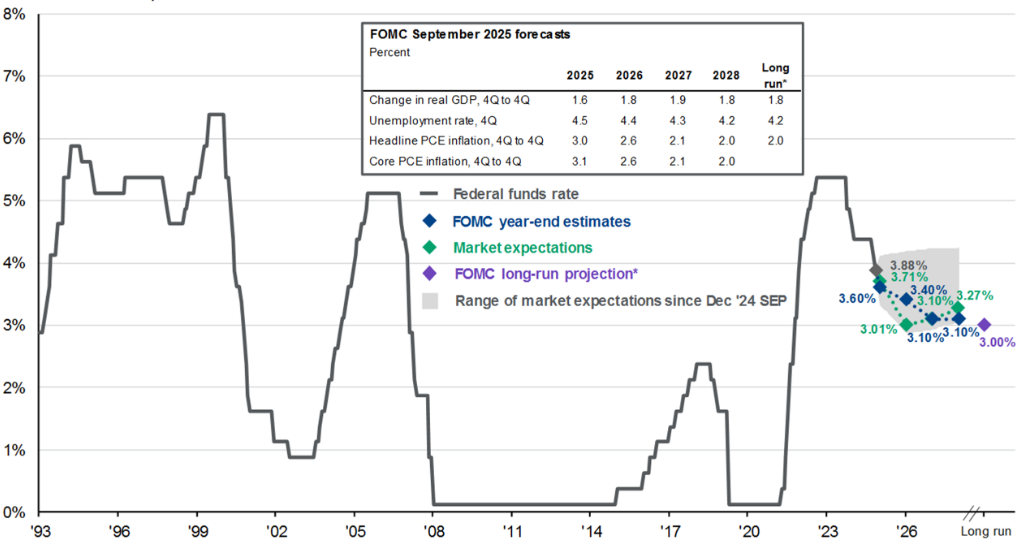
La Reserva Federal aplicó su tercer recorte consecutivo de tasas, llevando el rango de referencia a 3.50%–3.75%. Aunque el movimiento era ampliamente anticipado, el comunicado dejó ver un mayor nivel de incertidumbre sobre el camino hacia adelante. El comité mostró una división inusual entre quienes priorizan los riesgos en el mercado laboral y quienes siguen preocupados por la persistencia inflacionaria.

El “dot plot”, que refleja las expectativas de política monetaria de los funcionarios, proyectó solo un recorte adicional en 2026 y otro en 2027. Si bien esta trayectoria se mantuvo sin cambios, evidenció diferencias relevantes sobre el nivel adecuado de tasas en el mediano plazo

El recorte confirma que la Fed mantiene un sesgo acomodaticio, pero la división interna sugiere que el ritmo de futuros ajustes será más gradual y altamente dependiente de la evolución económica. En este entorno, los mercados permanecen atentos a las cifras de empleo, inflación y expectativas de política monetaria durante 2026.
Fuente: JP Morgan
Señales de manufactura débil y expectativas de recortes de tasas 

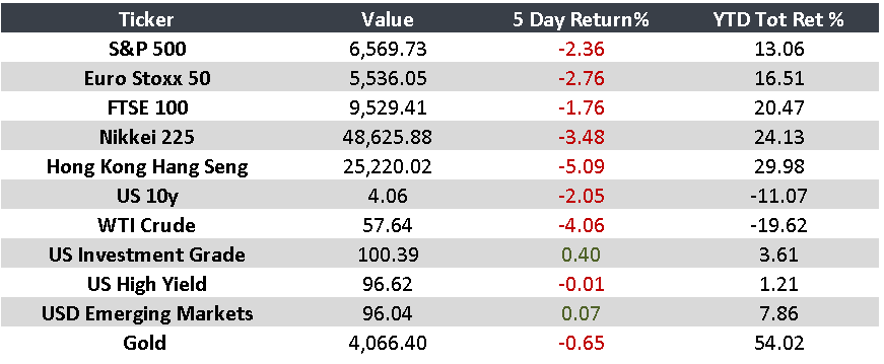
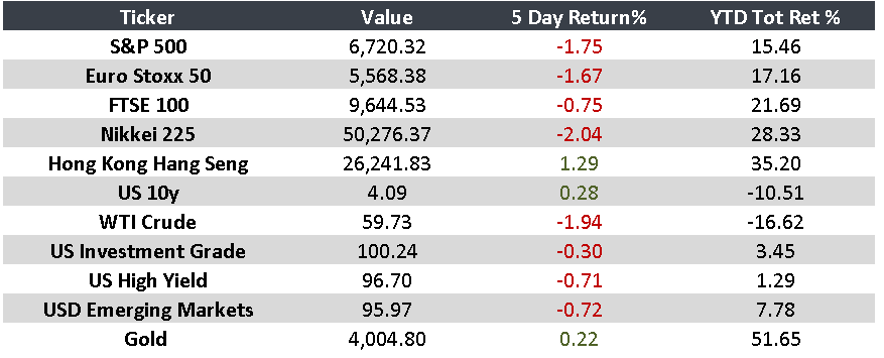
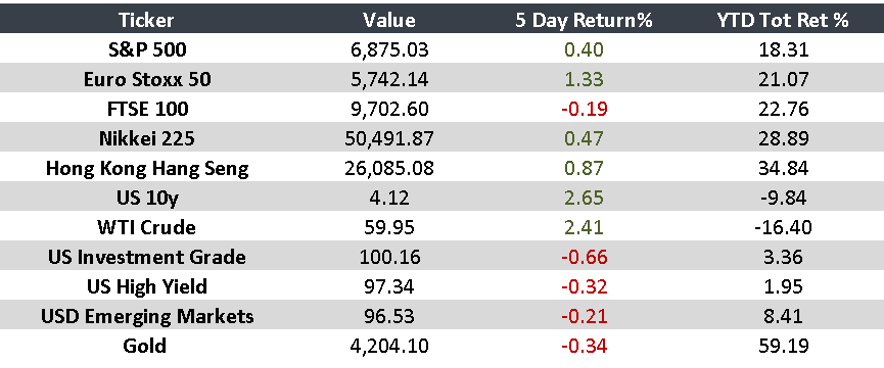
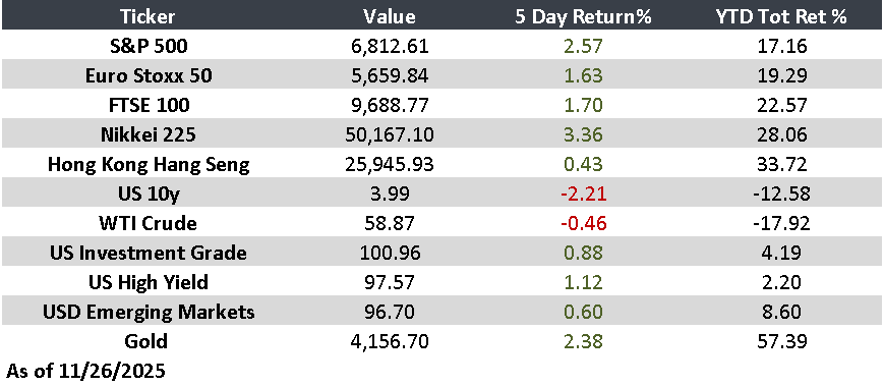
Los mercados cerraron la semana atentos a la debilidad de la actividad manufacturera global y a la pérdida de impulso del mercado laboral en Estados Unidos. En este entorno, las expectativas de un recorte de tasas antes de finalizar el año ganaron fuerza, mientras Europa, Asia y América Latina mostraron señales mixtas en crecimiento e inflación. 

Estados Unidos: 

  • La manufactura se contrajo por noveno mes consecutivo, mientras el sector servicios registró su mayor expansión en nueve meses. 
  • Las empresas privadas recortaron 32,000 empleos y el consenso asigna 87% de probabilidad a un recorte de tasas en diciembre. 

Europa: 

  • El Banco de Inglaterra redujo el requisito de capital bancario por primera vez desde 2008 para incentivar el crédito. 
  • La inflación en la eurozona fue de 2.2% anual, con los servicios como principal motor del avance. 

Japón: 

  • El sector servicios mantuvo un ritmo sólido de expansión en noviembre, impulsado por nuevos pedidos y mayor confianza empresarial. 

China: 

  • La manufactura se contrajo por octavo mes consecutivo, mientras que los servicios crecieron al ritmo más débil en cinco meses. 
  • Analistas anticipan medidas expansivas para sostener una meta de crecimiento cercana al 5% en 2026. 

Brasil: 

  • El PIB creció 1.8% anual en el 3T25, su lectura más débil desde 2022. 
  • La agricultura y la industria destacaron como los principales motores del crecimiento. 

México: 

  • Las remesas cayeron 1.7% anual en octubre, aunque mostraron la menor contracción desde abril. 
  • El salario mínimo aumentará 13% en 2026, alcanzando 315.04 pesos diarios y acumulando un alza de 150% desde 2018. 

“El riesgo viene de no saber lo que estás haciendo.” — Warren Buffett 

Eventos importantes: 

  • En Estados Unidos, se conocerán datos relacionados con el empleo — 09/12 
  • En Estados Unidos, se publicará la decisión de política monetaria del Fed — 10/12 

Monitor

¿Es real el Santa Claus Rally?

¿Un rally estacional o solo un mito? 

El “Santa Claus Rally” describe un patrón histórico: los mercados tienden a subir durante los últimos días de diciembre y los primeros de enero. Analizamos su consistencia y qué esperar hacia 2025.

En el mundo financiero, el “Santa Claus Rally” describe un patrón histórico: los mercados tienden a subir durante los últimos cinco días hábiles de diciembre y los primeros dos de enero. De acuerdo con el Stock Trader’s Almanac, este fenómeno ha ocurrido en aproximadamente el 78%–80% de los años desde 1972, con un rendimiento promedio de 1.3% a 1.4% para el S&P 500. 

Las posibles razones van desde un menor volumen de operación por el descanso de muchos inversores institucionales, hasta un tono emocional más optimista, impulsado por las festividades, los bonos de fin de año y ajustes de portafolio como rebalanceos o tax-loss harvesting. 

Sin embargo, no siempre se cumple. En la última década, el efecto ha sido más débil, con rendimientos promedio cercanos a 0.38%. Y factores como inflación, tasas elevadas, tensiones geopolíticas o sorpresas económicas han llegado a anular por completo este impulso estacional. 

Puntos clave: 
✓ Aunque el Santa Claus Rally ha mostrado consistencia histórica, factores como tasas elevadas, inflación y volatilidad limitan su confiabilidad como estrategia. Si sucede, conviene verlo como un impulso extra, no como base para tomar decisiones. 
 
✓ El rally de Santa Claus se refiere al repunte del mercado durante los últimos cinco días hábiles de diciembre y los primeros dos días hábiles de enero. 

Recorte de tasas: ¿qué tan cerca estamos? 

En una semana con baja actividad por días festivos, los datos de empleo en EE. UU. y los movimientos en inflación en América Latina marcaron la pauta. Las expectativas de la Fed vuelven al centro de la conversación. 

Estados Unidos: 

  • La confianza del consumidor cayó al nivel más bajo desde abril. Los despidos aumentaron y elevan la probabilidad de recorte de tasas en diciembre a 84%, desde 39% la semana anterior. 

Europa: 

  • La confianza empresarial en Alemania sorprendió a la baja. En el Reino Unido, el nuevo presupuesto fiscal anticipa subidas de impuestos, en medio de un entorno de bajo crecimiento. 

Japón: 

  • La primera ministra Takaichi tensó la relación diplomática con China tras declarar que Japón podría intervenir si Pekín actúa sobre Taiwán, aumentando la incertidumbre en la región. 

China: 

  • Las utilidades industriales cayeron 5.5% en octubre. La postura oficial se endureció ante las tensiones por Taiwán, elevando el riesgo geopolítico en Asia. 

Brasil: 

  • La inflación anual se moderó a 4.50% en noviembre, regresando por primera vez desde enero al rango objetivo del banco central. El dato fue bien recibido por los mercados. 

México: 

  • La inflación subió a 3.61% anual en la primera quincena de noviembre. Banxico recortó su previsión de crecimiento para 2025 de 0.6% a 0.3%, manteniendo la de 2026 en 1.1%. 

“La tesis detrás de todo, ya sea que manejes un fondo activo o pasivo, es que EE. UU. estará bien. Si no crees eso, no deberías estar en el mercado accionario.” — Peter Lynch 

Eventos importantes: 

  • En Estados Unidos, se conocerá la segunda estimación del PIB del 3T25 y el ISM de manufactura — 12/02 
  • En Estados Unidos, se publicará el ISM de servicios — 12/03 

Monitor

Stablecoins: ¿innovación o amenaza silenciosa al dinero?

Las stablecoins representan un desafío estructural para la política monetaria global, impulsando inflación persistente por encima de metas de bancos centrales. Los bancos centrales no regulan ni controlan la emisión de stablecoins, limitando su capacidad de ajustar oferta monetaria. Aunque hoy respaldadas 1:1 por fiat, un cambio a reservas fraccionarias amplificaría inflación. Las transacciones 24/7 en DeFi aceleran velocidad monetaria, amplificando liquidez y presiones inflacionarias. Préstamos DeFi respaldados por stablecoins crean apalancamiento excesivo, generando burbujas que afectan ecosistemas crypto y activos reales. 

Datos clave: 

  • Stablecoins monetizan activos inmovilizados (dólares, bonos del Tesoro) 
  • Transacciones 24/7 fuera del control de bancos centrales 
  • Tasas de largo plazo podrían alcanzar ~3.5% 
  • 150 puntos básicos sobre la última década 


Las stablecoins no solo redefinen liquidez global; están ampliando silenciosamente las bases para inflación estructural. Sumadas a demografía, transición energética y desglobalización, impulsan inflación estructural, afectando política monetaria y retornos. 

Empleo, Fed y crecimiento: semana de señales mixtas 

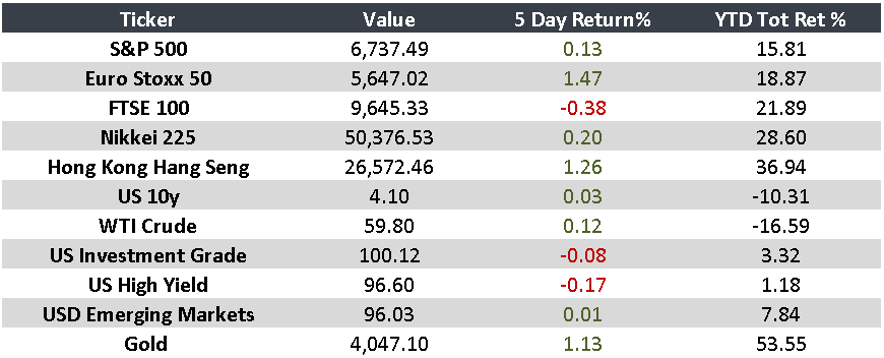
El mercado laboral volvió a centrar la atención en EE. UU., mientras Europa mantiene un tono estable y Japón enfrenta señales de enfriamiento. En México, la IED mantiene una tendencia positiva. Aquí los temas clave para seguir de cerca. 

Estados Unidos: 

• Se generaron 119,000 empleos en septiembre, por encima de lo esperado, pero la tasa de desempleo subió a 4.4%. 
• La Fed se mantiene dividida y un recorte en diciembre tiene una probabilidad del 40%. 

Europa: 

• La inflación se estabiliza cerca del 2% y el BCE mantendría tasas sin cambio hasta finales de 2026. 
• El Reino Unido reportó una inflación de 3.6%, lo que podría dar pie a un recorte del BoE este diciembre. 

Japón: 

• El PIB cayó 1.8% anualizado en el tercer trimestre, con una contracción trimestral de 0.4%. 
• Las exportaciones fueron el principal freno, reflejando un entorno externo menos dinámico. 

China: 

• Por sexto mes consecutivo, el banco central mantuvo sin cambio sus tasas de referencia. 
• La decisión estuvo en línea con lo previsto, ante una economía que busca estabilidad en medio de desafíos internos. 

México: 

• La IED creció 14.5% anual entre enero y septiembre, sumando más de 40 mil millones de dólares. 
• La actividad económica no mostró cambios en octubre respecto al mes anterior ni frente al mismo mes de 2024. 

“Sé temeroso cuando los demás sean codiciosos y sé codicioso solo cuando los demás sean temerosos.” — Warren Buffett 

Eventos importantes: 

• En Estados Unidos, se conocerá el Beige Book — 11/26 
• En Estados Unidos, será feriado por el Día de Acción de Gracias — 11/27 

Monitor

Stablecoins: La Pieza Clave Oculta que Impulsa Tasas de Interés y Liquidez Global

Las stablecoins ya dejaron de ser un ejercicio teórico para volverse parte del mercado financiero global. Con una capitalización que supera los $200 mil millones de dólares y un crecimiento elevado, su impacto en la economía global es innegable. A pesar de ello, siguen excluidas de indicadores monetarios como el M2 Money Supply. Esta omisión es, en nuestra opinión, un legado técnico que pronto deberá corregirse. 

Las stablecoins cumplen con todos los criterios de M2: liquidez casi inmediata, respaldo en dinero fiat como USD y uso transaccional. Funcionan como una nueva capa de dinero privado global, operando en paralelo al sistema tradicional. Estos activos monetizan activos inmovilizados (como bonos del Tesoro), incrementando la base monetaria efectiva sin intervención de bancos centrales. 

Datos clave del trimestre: 

  • Capitalización supera los $200 mil millones de dólares. 
  • Cumplen todos los criterios de M2 (liquidez, respaldo en fiat, uso transaccional). 
  • Monetizan bonos del Tesoro, incrementando la base monetaria efectiva. 
  • Su exclusión puede implicar reconocer una inflación más elevada. 

La resistencia institucional a incluirlas en las estadísticas oficiales no responde a una falta de mérito, sino a inercia estructural y a un posible dilema político. La expansión de las stablecoins representa una evolución en la arquitectura monetaria. Ignorarlas es un riesgo; incorporarlas al M2 es una necesidad. 

Panorama Global: Señales Mixtas en Inflación y Empleo Ante Posturas Divididas de la Fed 

Los mercados transitaron una semana de baja actividad económica en EE. UU. y señales mixtas a nivel global. Destacaron movimientos en política monetaria, cifras de crecimiento moderado y actualizaciones relevantes sobre inflación y empleo. El panorama recuerda la importancia de analizar tendencias estructurales, no solo los movimientos de corto plazo. 

  • Estados Unidos: El acuerdo para financiar al gobierno hasta enero puso fin al cierre más largo, mientras la Fed mostró posturas mixtas sobre recortes. El sector tecnológico siguió volátil por preocupaciones de valuación. 

  • Europa: El mercado laboral del Reino Unido se debilitó con el desempleo al 5.0%, su nivel más alto desde 2021. El crecimiento del 3T25 se moderó, reforzando las expectativas de un recorte del Banco de Inglaterra. La economía de la zona euro continuó expandiéndose a un ritmo modesto en el tercer trimestre. 

  • Japón: El Banco de Japón reiteró que busca una inflación moderada respaldada por aumentos salariales y una mejora económica, alineada con la estrategia de crecimiento del gobierno. 

  • China: Los precios al productor cayeron 2.1% anual, aunque menos de lo previsto. La inflación al consumidor avanzó 0.2% anual, revirtiendo dos meses de bajas. La producción industrial y las ventas minoristas arrojaron cifras débiles. 

  • Brasil: La inflación mensual subió 0.09%, ayudada por menores tarifas eléctricas; la anual cayó a 4.68%. El banco central prepara regulaciones adicionales ante el aumento de ciberataques. 

  • México: La actividad industrial cayó 3.3% en septiembre, hilando siete meses de contracción. Banxico prevé que la inflación converja a 3% en el 3T26 y anticipa impactos acotados por los nuevos impuestos. 

“Nosotros no pronosticamos factores macroeconómicos, estamos observando a nuestras compañías desde una perspectiva bottom-up sobre sus prospectos de retorno a largo plazo.” – Mellody Hobson 

Eventos Importantes: 

  • Estados Unidos: Producción industrial – 11/18. 
  • Estados Unidos: Minutas de la Fed – 11/19. 

Monitor

Una Fed dividida: ¿qué sigue para los mercados?

La Reserva Federal no llega a un acuerdo claro sobre los siguientes pasos. 

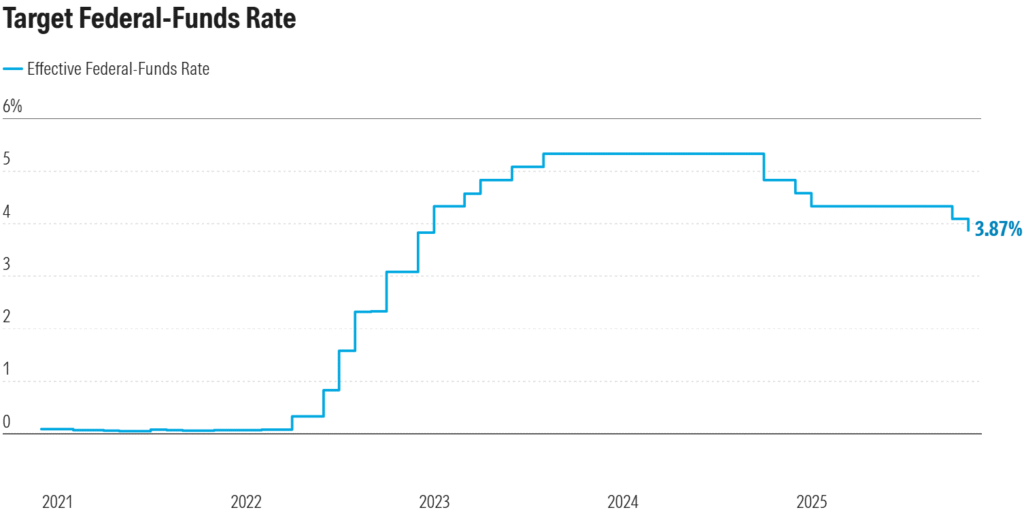
La Fed recortó hace unas semanas su tasa en 25 pb, pero la sorpresa vino de la votación: un miembro pidió recortar más y otro no recortar nada. 
Dos posturas opuestas que reflejan un hecho importante: la economía está enviando señales contradictorias. 

Ante este escenario, Jerome Powell fue directo: un recorte en diciembre no está garantizado. 
En lugar de disfunción, esta división señala que el camino no está claro. 
¿Por qué están divididos? Porque los datos económicos envían señales mixtas y contradictorias. 

Datos clave: 
☑ Bolsa en máximos 
☑ Inversión en IA acelerándose 
☑ Consumo resiliente 
☑ Mercado laboral perdiendo impulso 
☑ Vivienda estancada 
☑ Aumentan despidos y morosidad en tarjetas 
☑ El cierre del gobierno ha retrasado datos clave, reduciendo la visibilidad para la Fed y los mercados 

Una Fed dividida no implica caos, sino cautela ante una economía ambigua y datos incompletos. 
El mensaje para inversionistas es claro: no se trata de predecir la próxima decisión, sino de mantener un enfoque disciplinado, con horizontes de largo plazo. 

Fuente: Morningstar 

Semana de tasas estables y señales mixtas en manufactura

Los mercados registraron una semana marcada por tasas sin cambios, datos débiles en manufactura y una tregua en servicios. En Estados Unidos, el cierre del gobierno sigue sin solución, mientras el gasto de fin de año muestra un tono más moderado que en 2024. 

Estados Unidos: 
El nerviosismo por las valuaciones en IA marcó la semana. La actividad manufacturera cayó, pero servicios repuntó. El cierre del gobierno rompió récords y se espera menor gasto para fin de año. 

Europa: 
La manufactura de la Eurozona se estancó por falta de nuevos pedidos, pero la producción siguió creciendo. El Banco de Inglaterra mantuvo su tasa en 4%, como se esperaba. 

Asia: 
Japón tuvo su peor mes manufacturero en más de un año, afectado por baja demanda en autos y chips. El sector de servicios mostró resiliencia pese a menor ritmo de pedidos. 
En China, el sector manufacturero cayó al nivel más bajo en seis meses. Los servicios crecieron, pero al ritmo más lento desde julio, con exportaciones debilitadas como principal causa. 

América Latina: 
En Brasil, el Banco Central mantuvo su tasa clave en 15%, el nivel más alto desde 2006, señalando cautela ante las presiones inflacionarias persistentes. 
En México, el Banco de México recortó su tasa a 7.25%, en línea con lo anticipado. Las remesas de septiembre cayeron 2.7% anual, aunque se mantienen por encima de los 5,000 millones de dólares. 

“El principal problema del inversor —e incluso su peor enemigo— probablemente sea él mismo.” — Benjamin Graham 

Eventos importantes: 

  • En Estados Unidos, se conocerá la inflación de octubre — 13 de noviembre 
  • En Estados Unidos, se publicarán los precios al productor — 14 de noviembre

Monitor

Ponte en contacto con nosotros

Recibe las mejores noticias del mercado financiero

Política de cookies

Utilizamos cookies propias y de terceros para mejorar nuestros servicios y mostrarte publicidad relacionada con tus preferencias, mediante el análisis de tus hábitos de navegación. Al continuar, confirmas que has leído y aceptas dicha Política.