Jacobo Taurel

Panorama Global 

Los datos de inflación de abril en EE. UU. presentan un cuadro mixto: precios al alza y un consumidor que, por ahora, no cede.

Inflación en EE. UU. alcanza máximos y el retail resiste

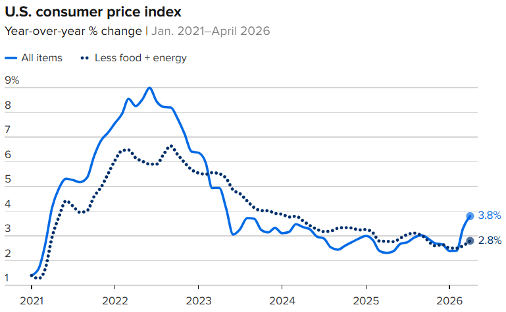
La inflación en EE. UU. se aceleró al 3.8% anual en abril, su nivel más alto desde mayo de 2023. Aunque el sector energético impulsó gran parte del alza, la medición subyacente también subió al 2.8%, manteniéndose lejos del objetivo de la Reserva Federal.

A pesar de este entorno y de una ligera caída en el salario real de los trabajadores, el consumo privado muestra una solidez notable. El sector retail añadió 22,000 empleos en el mes, reflejando la confianza de los comercios ante un gasto que no se detiene.

La persistencia inflacionaria complica el panorama para la Reserva Federal. Sin embargo, la resiliencia del mercado laboral y el dinamismo en la contratación minorista sugieren que, por ahora, el consumo amortigua el impacto de los combustibles más caros y de las tensiones geopolíticas.

Fuente: Bureau of Labor Statistics
Panorama global semanal 

Semana marcada por presión inflacionaria y desaceleración en actividad

Los datos recientes reflejan un entorno de crecimiento moderado con presiones persistentes en costos. La inflación ligada a energía y tensiones geopolíticas sigue condicionando las decisiones de política monetaria a nivel global.

  • Resultados sólidos (83% supera estimados) elevan crecimiento de utilidades a ~23%.
  • Empleo supera expectativas, pero se desacelera.
  • PMI refleja presión en costos que podría trasladarse a inflación.

  • Costos industriales siguen al alza y PMI de servicios cae a mínimos de 62 meses.
  • En Alemania, el deterioro en manufactura y servicios eleva el riesgo de recesión.

  • Servicios se desaceleran y minutas del banco central sugieren posibles alzas de tasas.
  • El choque energético eleva riesgos inflacionarios y presión sobre exportaciones.

  • El PMI compuesto mejora impulsado por demanda, pero los costos de insumos alcanzan máximos desde 2022, presionando márgenes y sostenibilidad del crecimiento.

  • La actividad industrial crece 5.0% anual, impulsada por químicos. Sin embargo, sectores como maquinaria y textiles continúan en contracción.

  • La producción industrial repunta 4.3%, reflejando impacto positivo de recortes de tasas, a pesar de un entorno global más retador.

  • Banxico recorta tasa a 6.50% y la inflación se desacelera.
  • La inversión cae 4.2%, reflejando menor dinamismo y presiones sobre el crecimiento futuro.

“Time is your friend, impulse is your enemy.” — John Bogle

TABLA EVENTOS IMPORTANTES

  • En Estados Unidos, se dará a conocer el dato de la inflación — 05/12
  • En Estados Unidos, se dará a conocer el dato del PPI — 05/13

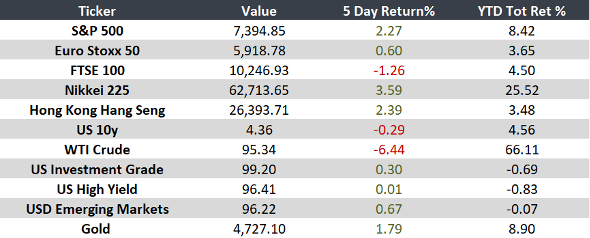
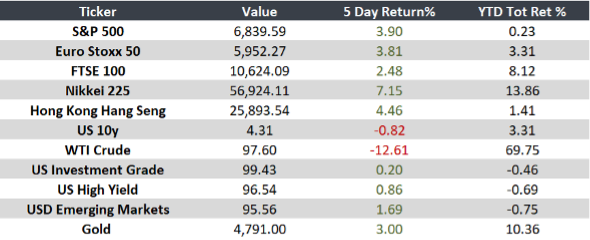
Monitor:

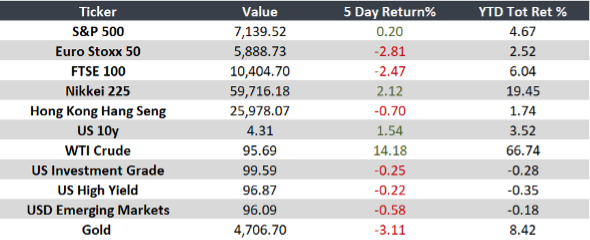
Nota: Rendimientos indicativos 10 AM ET.

Dentro del Círculo Platinum de Blackstone: Conclusiones Clave para los Clientes de Activest

Hace unas semanas asistí a la reunión del Círculo Platinum de Blackstone en Nueva York — un evento exclusivo que reúne a un grupo selecto de los mejores Asesores de Inversiones Registrados del país para debatir los temas más urgentes en la gestión de inversiones hoy en día. Los temas abarcaron desde el impacto de los conflictos geopoílíticos en los mercados hasta el vertiginoso ascenso de la inteligencia artificial. La conferencia ofreció perspectivas invaluables sobre la dinámica del panorama financiero actual y cómo Activest puede navegar mejor un entorno en constante cambio en nombre de nuestros clientes.

El programa de todo el día abordó una amplia gama de temas: una perspectiva macroeconómica constructiva, convicción sostenida en activos físicos, oportunidades selectivas en bienes raíces, capital privado e infraestructura, y una fuerte preferencia por estructuras de fondos evergreen. Los ponentes principales, incluidos Jon Gray y Steve Schwarzman, enfatizaron la disciplina de suscripción, la vinculación con la inflación en los contratos de infraestructura y los principios de construcción de carteras sólidas.

Perspectivas Macro y Multi-Activos

El mensaje central de la conferencia fue de optimismo cauteloso. La inflación está reduciéndose en términos generales, aunque el petróleo sigue siendo una fuente de presión al alza a corto plazo, y el costo del capital parece estar estabilizándose. Los ponentes dejaron claro que los choques geopoílíticos — por alarmantes que sean — históricamente no han descarrilado los mercados a largo plazo. Como señaló un ponente, los mercados han superado más de 22 guerras y siempre se han recuperado.

Un ponente ofreció una frase que me quedó grabada como un recordatorio sencillo pero poderoso sobre la disciplina a largo plazo: “Tu cartera es como una pastilla de jabón. Cuanto más la tocas, más pequeña se vuelve.” Menos rotación, mejor capitalización. Es un principio que tomamos muy en serio en Activest.

Se espera que la inteligencia artificial incremente la dispersión y la selectividad en los sectores, presionando algunas valoraciones sin necesariamente devastar industrias. Mientras tanto, la inversión en infraestructura digital continúa acelerándose, con el suministro de energía emergiendo como una restricción crítica, lo que refuerza la importancia de la exposición a infraestructura dentro de una cartera bien diversificada.

Activos Reales e Inmobiliarios

Los bienes raíces generaron una discusión significativa a lo largo del día. Los ponentes fueron claros sobre su naturaleza cíclica: los valores pueden comprimirse por movimientos en la tasa de descuento incluso cuando los flujos de caja subyacentes permanecen intactos. Un dato llamativo: el costo de comprar una vivienda es ahora un 30% más alto que alquilar, y la edad media del comprador por primera vez ha aumentado de 31 a 38 años. Esta dinámica favorece fuertemente las inversiones en arrendamiento multifamiliar, particularmente en los mercados del Sun Belt.

En el comercio minorista, la falta de nueva construcción en los últimos años ha creado una escasez significativa. Con la demanda de servicios minoristas creciendo aproximadamente un 3% anual, esa restricción de oferta podría traducirse en oportunidades de expansión reales, especialmente para propiedades con vencimientos de arrendamiento próximos.

El autoalmacenamiento fue destacado como otro sector atractivo, impulsado por su estrecha relación con la movilidad y las dinámicas de transición de vida. Los centros de datos, mientras tanto, emergieron como el claro protagonista de la conversación inmobiliaria. Las tasas de ocupación rondan el 99% y la demanda estimada de capacidad informática en EE. UU. asciende a 200 gigavatios, muy por encima de la capacidad actual. La oportunidad aquí es sustancial.

Las oficinas parecen haber tocado fondo, aunque los ponentes se abstuvieron de calificarlo como una oportunidad atractiva en esta etapa.

Renta Variable Pública, Mercados Privados y el Argumento de la Diversificación

Las valoraciones de renta variable pública siguen siendo elevadas — aproximadamente 15 veces el flujo de caja libre —, lo que implica rentabilidades futuras en el rango medio-bajo de un solo dígito a doble dígito bajo. Las valoraciones de los mercados privados, aunque también por encima de los promedios históricos en torno a las 12 veces el flujo de caja libre, se mantienen significativamente por debajo de sus contrapartes públicas, presentando una oportunidad relativa para los inversores pacientes y de largo plazo.

Un tema recurrente en varias sesiones fue la importancia de una amplia diversificación para lograr rentabilidades estables y duraderas. Un ponente lo dijo claramente: “La concentración genera dinero. La diversificación lo preserva.”

Los mercados privados se están orientando cada vez más hacia estructuras evergreen, que ofrecen generación de ingresos, diversificación y un acceso más simplificado que los modelos tradicionales de llamadas de capital. También simplifican la medición del rendimiento: el capital se despliega en una suma global en lugar de a través de llamadas de capital impredecibles, lo que facilita el seguimiento y la evaluación de resultados.

Mirando hacia adelante

En un panorama financiero en constante cambio, mantenerse cerca de los principales gestores de activos del mundo no es un lujo: es una responsabilidad que tomamos muy en serio en nombre de nuestros clientes. A lo largo de los años, Activest ha cultivado relaciones profundas con gestores de primer nivel a nivel global, y eventos como el Círculo Platinum de Blackstone nos dan un asiento de primera fila al pensamiento que da forma a los mercados. Estas conversaciones informan directamente cómo posicionamos las carteras y evaluamos oportunidades en todas las clases de activos.

Esperamos compartir más de estas perspectivas con ustedes a medida que avanza el año.

Infraestructura

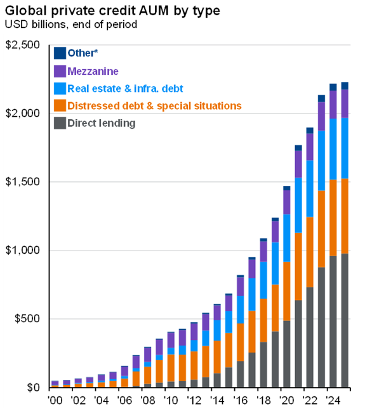
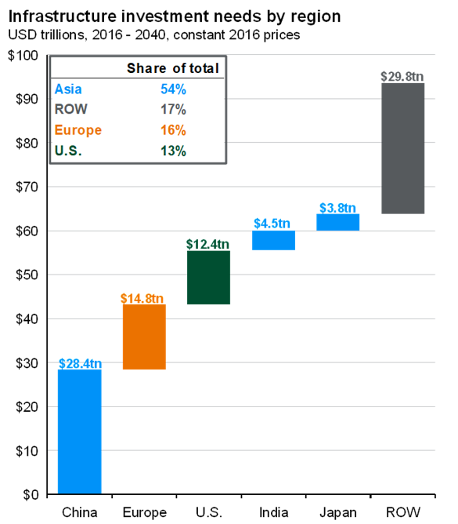
La infraestructura es una de las clases de activo con mayor crecimiento dentro de los mercados privados. Entender qué la impulsa y cómo genera valor es el primer paso para evaluar su rol en un portafolio.

Fundamentos de una clase de activo construida para el largo plazo

La infraestructura abarca activos esenciales como energía, transporte y redes digitales, cuya característica central es la generación de ingresos estables y predecibles a lo largo del tiempo. A diferencia de otras clases de activo, su valor no depende del ciclo económico de corto plazo, sino de la demanda estructural de servicios básicos.

En los últimos años, tendencias como la transición energética y la digitalización han ampliado el universo de oportunidades disponibles, atrayendo capital institucional hacia proyectos con horizontes de inversión de largo plazo.

Sin embargo, el entorno actual presenta matices importantes: aunque el levantamiento de capital se ha recuperado, este se concentra principalmente en fondos de mayor escala. La actividad transaccional, por su parte, enfrenta presiones derivadas de un menor volumen de operaciones.

Fuente: JP Morgan

Fed: Tasas estables, pero crece la división interna

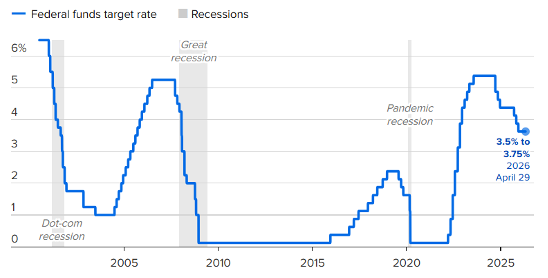
La Reserva Federal mantuvo sin cambios su tasa de referencia en 3.5%–3.75%, en línea con lo esperado. Sin embargo, la votación reflejó una división poco común: cuatro miembros disintieron, marcando el mayor desacuerdo desde 1992. Mientras algunos rechazan anticipar recortes, otro miembro votó por bajarlos. El entorno geopolítico, particularmente en Medio Oriente, ha elevado la incertidumbre y complica el balance entre inflación persistente y señales de desaceleración económica.

Señales mixtas desde adentro

El mensaje de la Fed es más complejo que la decisión misma. La estabilidad en tasas contrasta con un debate interno creciente sobre el rumbo de la política monetaria. El repunte en energía presiona la inflación, mientras el mercado laboral pierde dinamismo. Este entorno refuerza un escenario de mayor volatilidad, donde la visibilidad sobre recortes es limitada y los riesgos macro permanecen balanceados hacia ambos lados.

Fuente: CNBC

Mercados: Estabilidad con Riesgos Latentes

Estabilidad en mercados, presión energética y señales mixtas marcan la semana.

Los mercados mantuvieron estabilidad ante señales de moderación geopolítica. Sin embargo, persisten riesgos asociados a energía, inflación y desaceleración en distintas regiones.

Estados Unidos

Mercados estables y consumo sólido. Mercado laboral resiliente y devoluciones de aranceles refuerzan el entorno, mientras la Fed mantiene cautela.

Europa

Presión energética eleva precios, mientras la confianza inversora cae. Señales de debilidad industrial contrastan con cierta resiliencia en consumo.

Japón

Inflación moderada y fuerte crecimiento exportador impulsado por demanda tecnológica, con presión en importaciones energéticas.

China

Crecimiento sólido reduce necesidad de estímulos. Estabilidad en tasas refleja confianza en la dinámica económica actual.

Argentina

Actividad económica cae, liderada por debilidad en manufactura, evidenciando un entorno económico frágil.

Brasil

Perspectivas positivas en exportaciones, aunque sujetas a la ejecución del acuerdo comercial con Europa.

México

Inflación se modera, pero la inversión cae con fuerza. Consumo se mantiene sólido, reflejando una economía con señales mixtas.

La semana estuvo marcada por señales dispares entre regiones. Mientras Estados Unidos y China mantienen dinámicas positivas, Europa y algunas economías emergentes enfrentan retos estructurales en energía, inversión y crecimiento. Entender estas divergencias es clave para evaluar el posicionamiento global de un portafolio.

Monitor

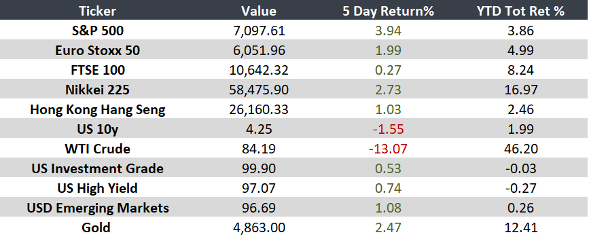
Fuente: Elaboración propia con datos de mercado al 24 de abril de 2025.

Crédito Privado

Una introducción a esta clase de activo

El crédito privado consiste en otorgar financiamiento directo a empresas fuera del sistema bancario tradicional, con estructuras negociadas caso por caso. Su expansión responde a cambios regulatorios post-crisis que limitaron la capacidad de los bancos para atender ciertos segmentos del mercado, abriendo espacio para inversionistas institucionales y gestores especializados.

Atractivos y consideraciones

Su principal atractivo es la generación de ingresos recurrentes con tasas generalmente variables, lo que ofrece cierta protección en entornos de tasas elevadas. Desde la perspectiva de diversificación, su baja correlación con activos públicos puede reducir la volatilidad del portafolio. Sin embargo, implica menor liquidez y compromisos a mediano o largo plazo.

Claves para evaluarlo

Analizar el crédito privado requiere considerar tres factores: la calidad del prestatario, la estructura del crédito y el momento del ciclo económico. No todas las estrategias son iguales: algunas priorizan estabilidad e ingresos, otras asumen mayor riesgo en busca de retornos más altos. Identificar cuál encaja con los objetivos del portafolio es el punto de partida para incorporar esta clase de activo de forma estratégica.

Fuente: JP Morgan

Mercados: menor volatilidad y señales mixtas

Menor volatilidad, inflación persistente y señales mixtas de crecimiento marcan la semana.

Los mercados mostraron menor volatilidad ante expectativas de moderación geopolítica. Sin embargo, persisten presiones inflacionarias y señales mixtas de crecimiento entre economías desarrolladas y emergentes.

Estados Unidos

Menor volatilidad y S&P 500 en máximos. Inflación al productor moderada y mercado laboral resiliente refuerzan un entorno de crecimiento con presiones contenidas.

Europa

Inflación repunta por energía, mientras la actividad industrial muestra debilidad. Reino Unido destaca con crecimiento impulsado por servicios y construcción.

Japón

Producción crece marginalmente y el BoJ podría acelerar alzas de tasas. Se anticipa menor crecimiento en los próximos años.

China

Crecimiento sólido del PIB, pero con señales mixtas en consumo y empleo, reflejando una recuperación desigual.

Argentina

Inflación se mantiene elevada pese a ligera moderación, reflejando persistentes presiones macroeconómicas.

Brasil

Consumo se desacelera y confianza industrial cae, evidenciando deterioro en la actividad económica.

México

Presión inflacionaria impulsa medidas de control de precios. Riesgos comerciales aumentan ante posibles cambios en reglas del T-MEC.

“Patience is not passive; it is concentrated strength.” – Bruce Lee

Eventos importantes de la próxima semana

  • En Estados Unidos, se dará a conocer el dato de ventas minoristas 04/21
  • En Estados Unidos, se darán a conocer datos relacionados al empleo 04/23

Monitor

Inflación repunta por energía

Presiones energéticas elevan la inflación

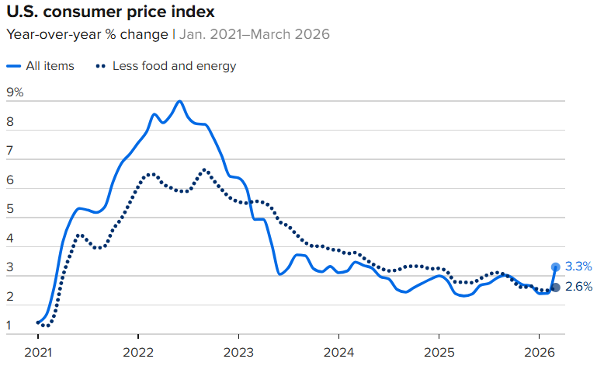
La inflación en Estados Unidos repuntó en marzo impulsada por el alza en precios de energía, en un contexto marcado por tensiones geopolíticas. Sin embargo, el componente subyacente mostró mayor estabilidad, reflejando que las presiones inflacionarias estructurales permanecen contenidas. Este comportamiento refuerza un entorno donde los movimientos de corto plazo pueden distorsionar la lectura general, mientras la trayectoria de fondo sigue siendo el principal foco para la política monetaria.

El reciente repunte inflacionario responde principalmente a factores externos y transitorios. La moderación en la inflación subyacente sugiere que las presiones estructurales no se han intensificado. En este contexto, la Fed podría mantener una postura paciente, evaluando la evolución de la inflación más allá de choques temporales, con especial atención en servicios y condiciones del mercado laboral.

Fuente: U.S. Bureau of Labor Statistics

Mercados: inflación, energía y señales mixtas

Inflación, energía y tensiones geopolíticas definen el entorno de los mercados globales.

Los mercados enfrentan un entorno complejo, con presiones inflacionarias ligadas a la energía y tensiones geopolíticas que condicionan las perspectivas de crecimiento. Estados Unidos muestra señales mixtas, mientras Europa y emergentes reflejan desaceleración en actividad.

Estados Unidos

La inflación repunta por energía y el PMI de servicios cede ante la presión en costos. El PIB se revisa a la baja. La Fed mantiene abierta la posibilidad de recortes si la inflación se modera o el empleo da señales de debilitamiento.

Europa

La inflación al productor desacelera y el consumo se mantiene resiliente. Sin embargo, los pedidos y la producción industrial en Alemania apuntan a estancamiento económico.

Japón

Los precios al productor repuntan por mayores costos operativos, reflejando presión en sectores industriales y de transporte.

China

La inflación se modera, pero los precios al productor suben por energía y materias primas, evidenciando presiones en costos.

Argentina

La producción industrial cae con fuerte contracción en la mayoría de los sectores, reflejando debilidad económica.

Brasil

La inflación sube impulsada por combustibles y alimentos, en un entorno de presión energética global.

México

La inflación se mantiene elevada y Banxico proyecta convergencia gradual. La inversión cae ante la incertidumbre y las condiciones financieras restrictivas.

“The longer you can extend your time horizon the less competitive the game becomes.” – Howard Marks

Eventos importantes de la próxima semana

  • En Estados Unidos, se dará a conocer el índice de precios al productor (PPI) 04/14
  • En Estados Unidos, se dará a conocer el dato de producción industrial 04/16

Monitor

Ponte en contacto con nosotros

Recibe las mejores noticias del mercado financiero

Política de cookies

Utilizamos cookies propias y de terceros para mejorar nuestros servicios y mostrarte publicidad relacionada con tus preferencias, mediante el análisis de tus hábitos de navegación. Al continuar, confirmas que has leído y aceptas dicha Política.