Resumen Semanal

Panorama global semanal

El crecimiento global muestra señales mixtas entre resiliencia en consumo y moderación económica.

Los mercados iniciaron julio con menor actividad por el feriado en Estados Unidos, mientras los indicadores económicos reflejan una desaceleración gradual del crecimiento global. El consumo continúa mostrando resiliencia en distintas regiones, aunque persisten retos asociados al comercio, la manufactura y la actividad industrial.

Estados Unidos

  • Mercados cerraron una semana positiva pese a señales de moderación laboral y manufacturera. El consumo se mantiene sólido, aunque el déficit comercial alcanzó máximos de más de un año.

Europa

  • La inflación continúa moderándose gracias a menores costos energéticos. El consumo muestra resiliencia, aunque persisten señales de debilidad industrial y menor crecimiento en Reino Unido.

Japón

  • Las ventas minoristas sorprendieron al alza apoyadas por mejores salarios, mientras la producción industrial mantiene una recuperación gradual, aunque aún frágil.

China

  • El PMI manufacturero acumuló tres meses en expansión impulsado por tecnología y exportaciones vinculadas a inteligencia artificial, pese a una demanda interna débil.

Argentina

  • La actividad económica mantiene crecimiento anual positivo, aunque a un menor ritmo, con apoyo del sector agropecuario y la minería.

Brasil

  • Los precios al productor mostraron menor presión gracias a la caída en alimentos y minería, compensando aumentos en otros sectores industriales.

México

  • La manufactura y las remesas continúan apoyando la actividad, mientras aumentan las dudas sobre comercio exterior y la fortaleza de la recaudación fiscal.

“Compound interest is the eighth wonder of the world. He who understands it, earns it. He who doesn’t, pays it.” — Albert Einstein

EVENTOS IMPORTANTES

  • En Estados Unidos, se dará a conocer el PMI de servicios 07/06
  • En Estados Unidos, se darán a conocer datos relacionados con el empleo 07/09

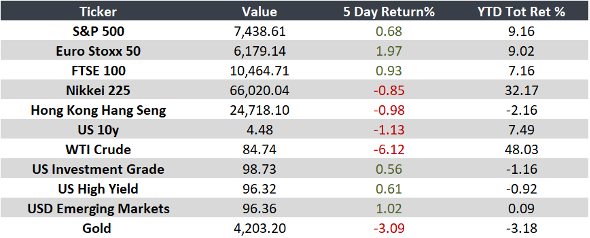
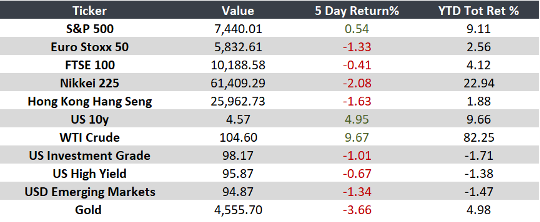
Monitor:
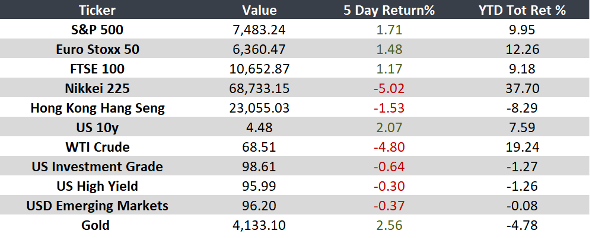
Nota: Rendimientos indicativos 2 de julio al cierre
Mercados entre cautela monetaria y desaceleración 

Semana del 15 al 19 de junio

Los bancos centrales mantienen la cautela mientras la economía global muestra señales divergentes

La semana estuvo marcada por decisiones de política monetaria, presiones inflacionarias persistentes y señales mixtas de crecimiento. Mientras algunos bancos centrales mantuvieron una postura cautelosa, la actividad económica reflejó contrastes entre regiones, en un entorno donde los inversionistas siguen atentos a la evolución de las tasas y la inflación.

La Fed mantuvo tasas entre 3.5%-3.75%, eliminó el sesgo bajista y proyectó una tasa mediana de 3.8% para 2026. El consumo sorprendió al alza, pero vivienda y manufactura mostraron debilidad.

El Banco de Inglaterra mantuvo tasas en 3.75% y la inflación de la Eurozona permaneció en 3.2%. Alemania mostró una mejora en confianza económica, aunque la construcción continúa bajo presión.

El BoJ elevó su tasa al 1.0%, máximo desde 1995. La inflación avanzó moderadamente y las exportaciones crecieron 17%, impulsadas por semiconductores y tecnología vinculada a IA.

El consumo mostró señales de debilidad con una caída en ventas minoristas e inversión urbana. Sin embargo, la producción industrial y el mercado laboral ofrecieron señales de mayor estabilidad.

La confianza del consumidor avanzó 6.4% en junio, impulsada por mejores expectativas y una recuperación en la percepción sobre bienes duraderos e inmuebles.

El banco central redujo su tasa a 14.25%, aunque advirtió que la inflación sigue representando un riesgo. Las ventas minoristas retrocedieron, reflejando una moderación en la actividad económica.

México, Estados Unidos y Canadá iniciarán formalmente la revisión del T-MEC el 1 de julio, dando inicio a una etapa clave para la integración comercial de Norteamérica.

“If a business does well, the stock eventually follows.” — Warren Buffett

Eventos importantes de la semana

  • En Estados Unidos, se darán a conocer datos relacionados con el empleo 06/23
  • En Estados Unidos, se dará a conocer el dato del crecimiento final del 1Q 06/25

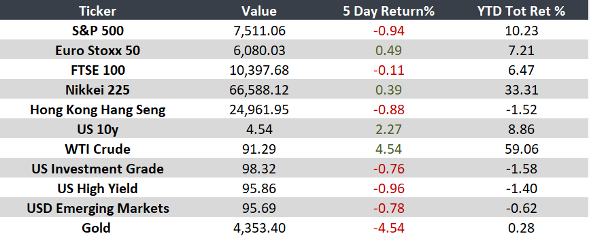
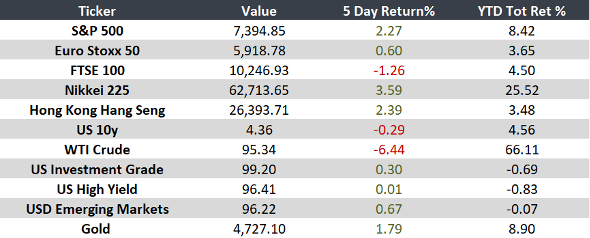
Monitor:

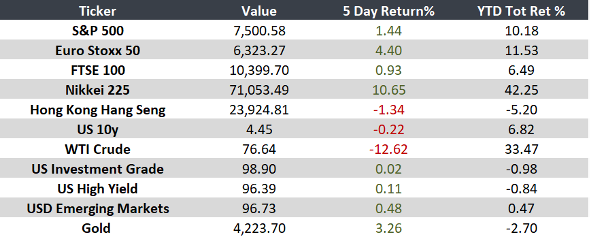
Nota: Rendimientos indicativos 18 junio al cierre.

Mercados entre resiliencia y presión inflacionaria 

Semana del 8 al 12 de junio

Inflación persistente y tensiones geopolíticas siguen marcando los mercados

La semana estuvo marcada por una inflación más alta en varias economías, presiones energéticas derivadas del conflicto en Medio Oriente y señales mixtas de crecimiento. A pesar de ello, algunos sectores continúan mostrando resiliencia, mientras los inversionistas mantienen la atención sobre las decisiones de política monetaria.

La inflación subió a 4.2% y el PPI alcanzó su mayor nivel desde 2022. Sin embargo, las ventas de vivienda mostraron fortaleza y SpaceX protagonizó la mayor IPO de la historia.

El BCE elevó tasas a 2.25% y ajustó al alza sus previsiones de inflación. Alemania moderó su inflación, mientras Reino Unido registró su primera contracción económica desde agosto.

El PIB superó expectativas apoyado por consumo y exportaciones. Sin embargo, los precios al productor crecieron 6.3%, reflejando el impacto de mayores costos energéticos.

La inflación se mantuvo estable, pero los precios al productor alcanzaron su nivel más alto desde 2022. Energía y materias primas continúan presionando los costos industriales.

La inflación aumentó ligeramente a 33.6% anual en mayo. A pesar del repunte, permanece significativamente por debajo de los niveles observados en años recientes.

La inflación alcanzó 4.72%, superando las previsiones y registrando su mayor nivel desde septiembre, impulsada por alimentos y energía.

La inflación regresó al rango objetivo de Banxico y los precios al productor se moderaron. Sin embargo, la producción automotriz cayó, aunque las exportaciones mantuvieron crecimiento.

“You make most of your money in a bear market, you just don’t realize it at the time.” — Shelby Cullom Davis

Eventos importantes

  • En Estados Unidos, se dará a conocer la producción industrial 06/15
  • En Estados Unidos, se dará a conocer la decisión de política monetaria de la FED 06/17

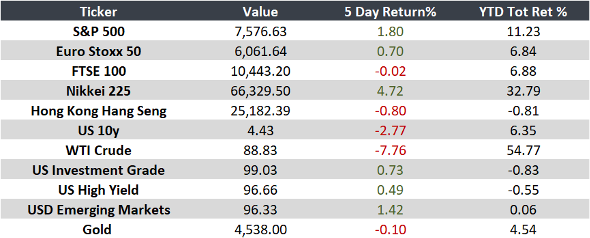
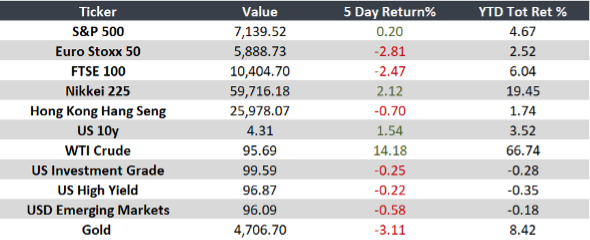
Monitor:

Nota: Rendimientos indicativos 10 AM ET.

Panorama Global Semanal 

Mercados resilientes pese a presiones inflacionarias y desafíos globales

La economía global continúa mostrando señales mixtas. Mientras Estados Unidos mantiene fortaleza en empleo y actividad económica, Europa enfrenta mayores presiones inflacionarias y Asia refleja contrastes entre recuperación de la demanda y desaceleración industrial. Los inversionistas siguen atentos a la trayectoria de tasas de interés y al desempeño de las utilidades corporativas.

Estados Unidos

Mercados corrigieron tras máximos históricos por el alza en rendimientos de bonos. Empleo y actividad económica superaron expectativas, mientras continúa el fuerte apetito por empresas ligadas a IA e infraestructura tecnológica.

Europa

La inflación de la Eurozona alcanzó 3.2%, impulsada por energía. La manufactura mantiene expansión moderada, aunque enfrenta presiones por costos elevados y menor dinamismo en nuevos pedidos.

Japón

La actividad manufacturera y de servicios mostró desaceleración. Los costos de insumos continúan aumentando, mientras la demanda interna y externa pierde impulso gradualmente.

China

La manufactura moderó su crecimiento, pero superó previsiones. Los servicios registraron su mejor desempeño desde febrero, apoyados por una recuperación de la demanda doméstica.

Argentina

El gobierno avanzará en su solicitud de adhesión al CPTPP, reforzando su estrategia de apertura comercial y profundizando la integración con mercados internacionales.

Brasil

La manufactura se contrajo por menor demanda y problemas de suministro. Sin embargo, la producción industrial mantuvo un crecimiento anual sólido, reflejando resiliencia del sector.

México

La menor recaudación fiscal incrementa la presión sobre las metas de déficit. En contraste, las remesas continúan creciendo, mientras la inversión fija mantiene una tendencia de debilidad prolongada.

“Bull markets are born on pessimism, grow on skepticism, mature on optimism, and die on euphoria.” — Sir John Templeton

EVENTOS CLAVE PRÓXIMOS

  • En Estados Unidos, se dará a conocer el dato de la inflación (CPI) 06/10
  • En Estados Unidos, se dará a conocer el dato de inflación a productores (PPI) 06/11

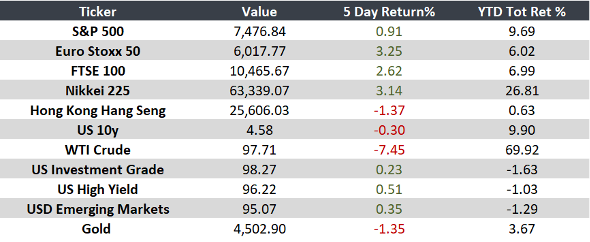
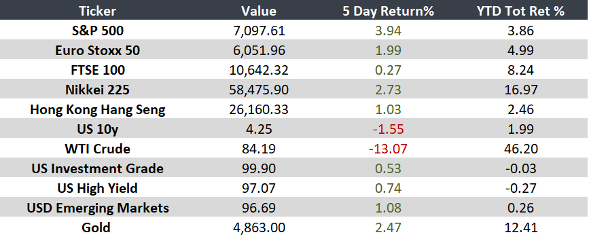
Monitor:

Nota: Rendimientos indicativos 10 AM ET.

Panorama Global Semanal

Mercados resilientes mientras persisten desafíos inflacionarios y geopolíticos

Los mercados cerraron la semana con un tono más constructivo, apoyados por la moderación en los precios del petróleo y resultados corporativos sólidos. Sin embargo, la inflación continúa por encima de los objetivos de los bancos centrales y las tensiones geopolíticas siguen condicionando las perspectivas económicas globales.

Estados Unidos

Los mercados avanzaron apoyados por la caída del petróleo y utilidades del S&P 500 que crecieron 28.4%, su mayor ritmo desde 2021. La inflación sigue elevada y la confianza del consumidor permanece bajo presión.

Europa

El BCE mantiene cautela ante una inflación aún elevada. Aunque mejoró la confianza del consumidor, el sentimiento económico continúa débil y la inflación subyacente sigue por encima de la meta.

Japón

Ventas minoristas y empleo sorprendieron positivamente. El consumo muestra resiliencia, respaldado por estímulos gubernamentales y una sólida dinámica del mercado laboral.

China

Las ganancias industriales crecieron 24.7%, impulsadas por tecnología, electrónica y energía, reflejando una recuperación más favorable en sectores estratégicos.

Argentina

Las expectativas inflacionarias continúan moderándose. Autoridades anticipan una inflación mensual menor a la observada en abril, reduciendo preocupaciones cambiarias.

Brasil

El PIB superó expectativas impulsado por inversión y consumo. Sin embargo, los precios al productor reflejan presiones derivadas del entorno energético global.

México

Banxico redujo su expectativa de crecimiento para 2026. Aun así, las exportaciones y la inversión extranjera directa alcanzaron niveles récord, respaldando la actividad económica.

“Markets can remain irrational longer than you can remain solvent.” — John Maynard Keynes

EVENTOS IMPORTANTES PRÓXIMOS

  • En Estados Unidos, se dará a conocer el PMI manufacturero 06/01
  • En Estados Unidos, se dará a conocer el dato de las nóminas no agrícolas 06/05

Monitor:

Nota: Rendimientos indicativos 10 AM ET.

Panorama global semanal

Semana marcada por presión inflacionaria, tasas al alza y señales mixtas en crecimiento

Los mercados enfrentan un entorno más restrictivo, con presiones inflacionarias persistentes y tasas al alza. Mientras algunas economías muestran resiliencia, otras reflejan desaceleración, en un contexto marcado por riesgos geopolíticos.

Estados Unidos

  • Minutas de la Fed apuntan a posibles alzas.
  • Bonos a 30 años superan 5%.
  • Utilidades crecen ~28%, pero vivienda se debilita.
  • Mercado laboral sigue resiliente.

Europa

  • Inflación en la Eurozona sube a 3.0% por energía.
  • Reino Unido modera inflación, pero desempleo sube.
  • Alemania crece en línea, con presiones en costos.

Japón

  • PIB supera expectativas, pero energía amenaza el crecimiento.
  • Inflación cae a 1.4%, manteniéndose bajo la meta del banco central.

China

  • Ventas minoristas y producción industrial se desaceleran.
  • La debilidad interna refleja menor consumo y menor dinamismo manufacturero.

Argentina

  • Actividad económica rebota a 5.5%, revirtiendo la caída previa y mostrando señales de recuperación.

Brasil

  • Actividad económica cae en el mes, pero mantiene crecimiento anual de 3.1%, reflejando resiliencia parcial.

México

  • Moody’s rebaja la calificación a Baa3.
  • Crecimiento se mantiene moderado, con apoyo del sector servicios y menor inflación reciente.

“Be fearful when others are greedy. Be greedy when others are fearful.” — Warren Buffett

TABLA EVENTOS IMPORTANTES

  • En Estados Unidos, los mercados permanecerán cerrados por Memorial Day 05/25
  • En Estados Unidos, se darán a conocer datos relacionados con el empleo 05/27

Monitor:

Nota: Rendimientos indicativos 10 AM ET.

Fuente: JP Morgan

Panorama global semanal 

Semana marcada por inflación elevada y señales mixtas en crecimiento

Los datos recientes reflejan un entorno de inflación persistente impulsada por energía y tensiones geopolíticas. A pesar de ello, el consumo muestra resiliencia en algunas economías, mientras el crecimiento pierde tracción en otras.

Estados Unidos
Inflación sube a 3.8% y PPI a 6.0%, presionados por energía. Consumo resiliente, pero vivienda se desacelera. Mercados reducen expectativas de recortes y aumentan probabilidad de alzas.

Europa
PIB de la Eurozona crece 0.8% afectado por energía. Alemania enfrenta mayor inflación y costos, mientras el Reino Unido sorprende en crecimiento, aunque con inversión débil.

Japón
Precios al productor suben a 4.9%, máximo desde 2023. Costos energéticos elevan presiones inflacionarias y condicionan la política monetaria del BoJ.

China
Inflación sube a 1.2% y PPI a 2.8%, impulsados por energía. La presión en costos podría trasladarse a precios globales pese a la debilidad en alimentos.

Argentina
Inflación desacelera a 32.4% anual. Aunque elevada, muestra tendencia de moderación respecto a niveles previos.

Brasil
Inflación sube a 4.39%, impulsada por alimentos y transporte. El dato se mantiene por debajo de expectativas, reflejando presiones contenidas.

México
Empleo crece, pero sigue por debajo de lo necesario. Actividad industrial se contrae, mientras el sector automotriz destaca como motor por dinamismo exportador.

“Patience is not passive; it is concentrated strength.” – Bruce Lee

TABLA EVENTOS IMPORTANTES

  • En Estados Unidos, se publicarán las minutas de la FED 05/20
  • En Estados Unidos, se darán a conocer datos relacionados con el empleo 05/21

Monitor:

Nota: Rendimientos indicativos 10 AM ET.

Panorama global semanal 

Semana marcada por presión inflacionaria y desaceleración en actividad

Los datos recientes reflejan un entorno de crecimiento moderado con presiones persistentes en costos. La inflación ligada a energía y tensiones geopolíticas sigue condicionando las decisiones de política monetaria a nivel global.

  • Resultados sólidos (83% supera estimados) elevan crecimiento de utilidades a ~23%.
  • Empleo supera expectativas, pero se desacelera.
  • PMI refleja presión en costos que podría trasladarse a inflación.

  • Costos industriales siguen al alza y PMI de servicios cae a mínimos de 62 meses.
  • En Alemania, el deterioro en manufactura y servicios eleva el riesgo de recesión.

  • Servicios se desaceleran y minutas del banco central sugieren posibles alzas de tasas.
  • El choque energético eleva riesgos inflacionarios y presión sobre exportaciones.

  • El PMI compuesto mejora impulsado por demanda, pero los costos de insumos alcanzan máximos desde 2022, presionando márgenes y sostenibilidad del crecimiento.

  • La actividad industrial crece 5.0% anual, impulsada por químicos. Sin embargo, sectores como maquinaria y textiles continúan en contracción.

  • La producción industrial repunta 4.3%, reflejando impacto positivo de recortes de tasas, a pesar de un entorno global más retador.

  • Banxico recorta tasa a 6.50% y la inflación se desacelera.
  • La inversión cae 4.2%, reflejando menor dinamismo y presiones sobre el crecimiento futuro.

“Time is your friend, impulse is your enemy.” — John Bogle

TABLA EVENTOS IMPORTANTES

  • En Estados Unidos, se dará a conocer el dato de la inflación — 05/12
  • En Estados Unidos, se dará a conocer el dato del PPI — 05/13

Monitor:

Nota: Rendimientos indicativos 10 AM ET.

Mercados: Estabilidad con Riesgos Latentes

Estabilidad en mercados, presión energética y señales mixtas marcan la semana.

Los mercados mantuvieron estabilidad ante señales de moderación geopolítica. Sin embargo, persisten riesgos asociados a energía, inflación y desaceleración en distintas regiones.

Estados Unidos

Mercados estables y consumo sólido. Mercado laboral resiliente y devoluciones de aranceles refuerzan el entorno, mientras la Fed mantiene cautela.

Europa

Presión energética eleva precios, mientras la confianza inversora cae. Señales de debilidad industrial contrastan con cierta resiliencia en consumo.

Japón

Inflación moderada y fuerte crecimiento exportador impulsado por demanda tecnológica, con presión en importaciones energéticas.

China

Crecimiento sólido reduce necesidad de estímulos. Estabilidad en tasas refleja confianza en la dinámica económica actual.

Argentina

Actividad económica cae, liderada por debilidad en manufactura, evidenciando un entorno económico frágil.

Brasil

Perspectivas positivas en exportaciones, aunque sujetas a la ejecución del acuerdo comercial con Europa.

México

Inflación se modera, pero la inversión cae con fuerza. Consumo se mantiene sólido, reflejando una economía con señales mixtas.

La semana estuvo marcada por señales dispares entre regiones. Mientras Estados Unidos y China mantienen dinámicas positivas, Europa y algunas economías emergentes enfrentan retos estructurales en energía, inversión y crecimiento. Entender estas divergencias es clave para evaluar el posicionamiento global de un portafolio.

Monitor

Fuente: Elaboración propia con datos de mercado al 24 de abril de 2025.

Mercados: menor volatilidad y señales mixtas

Menor volatilidad, inflación persistente y señales mixtas de crecimiento marcan la semana.

Los mercados mostraron menor volatilidad ante expectativas de moderación geopolítica. Sin embargo, persisten presiones inflacionarias y señales mixtas de crecimiento entre economías desarrolladas y emergentes.

Estados Unidos

Menor volatilidad y S&P 500 en máximos. Inflación al productor moderada y mercado laboral resiliente refuerzan un entorno de crecimiento con presiones contenidas.

Europa

Inflación repunta por energía, mientras la actividad industrial muestra debilidad. Reino Unido destaca con crecimiento impulsado por servicios y construcción.

Japón

Producción crece marginalmente y el BoJ podría acelerar alzas de tasas. Se anticipa menor crecimiento en los próximos años.

China

Crecimiento sólido del PIB, pero con señales mixtas en consumo y empleo, reflejando una recuperación desigual.

Argentina

Inflación se mantiene elevada pese a ligera moderación, reflejando persistentes presiones macroeconómicas.

Brasil

Consumo se desacelera y confianza industrial cae, evidenciando deterioro en la actividad económica.

México

Presión inflacionaria impulsa medidas de control de precios. Riesgos comerciales aumentan ante posibles cambios en reglas del T-MEC.

“Patience is not passive; it is concentrated strength.” – Bruce Lee

Eventos importantes de la próxima semana

  • En Estados Unidos, se dará a conocer el dato de ventas minoristas 04/21
  • En Estados Unidos, se darán a conocer datos relacionados al empleo 04/23

Monitor

Ponte en contacto con nosotros

Recibe las mejores noticias del mercado financiero

Política de cookies

Utilizamos cookies propias y de terceros para mejorar nuestros servicios y mostrarte publicidad relacionada con tus preferencias, mediante el análisis de tus hábitos de navegación. Al continuar, confirmas que has leído y aceptas dicha Política.